50年住宅ローンのリスクと対策
50年住宅ローンのリスクとは
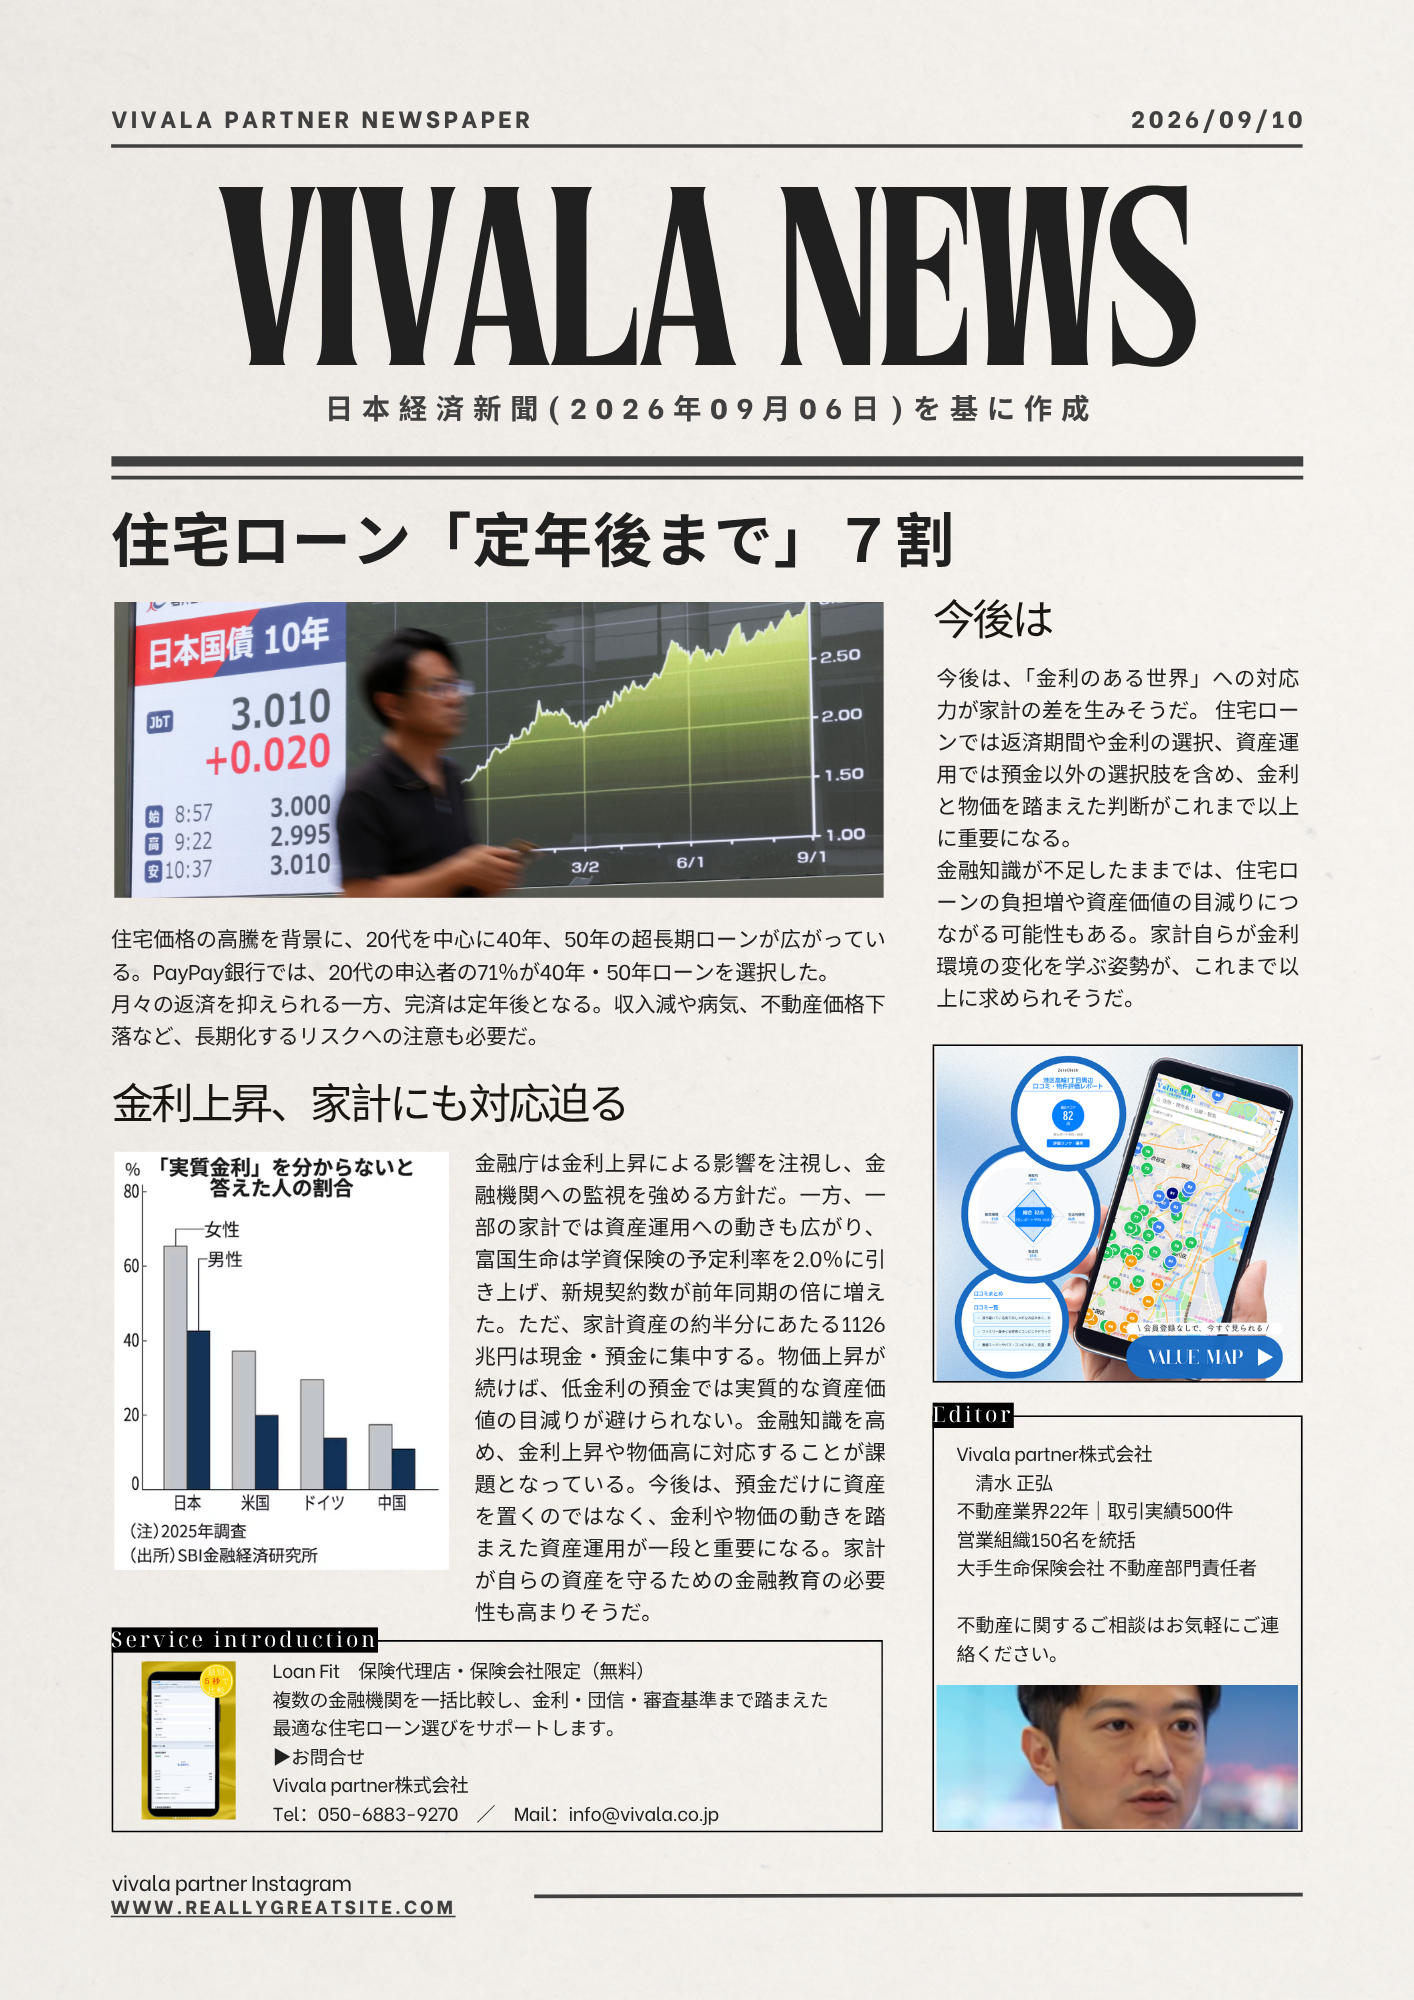
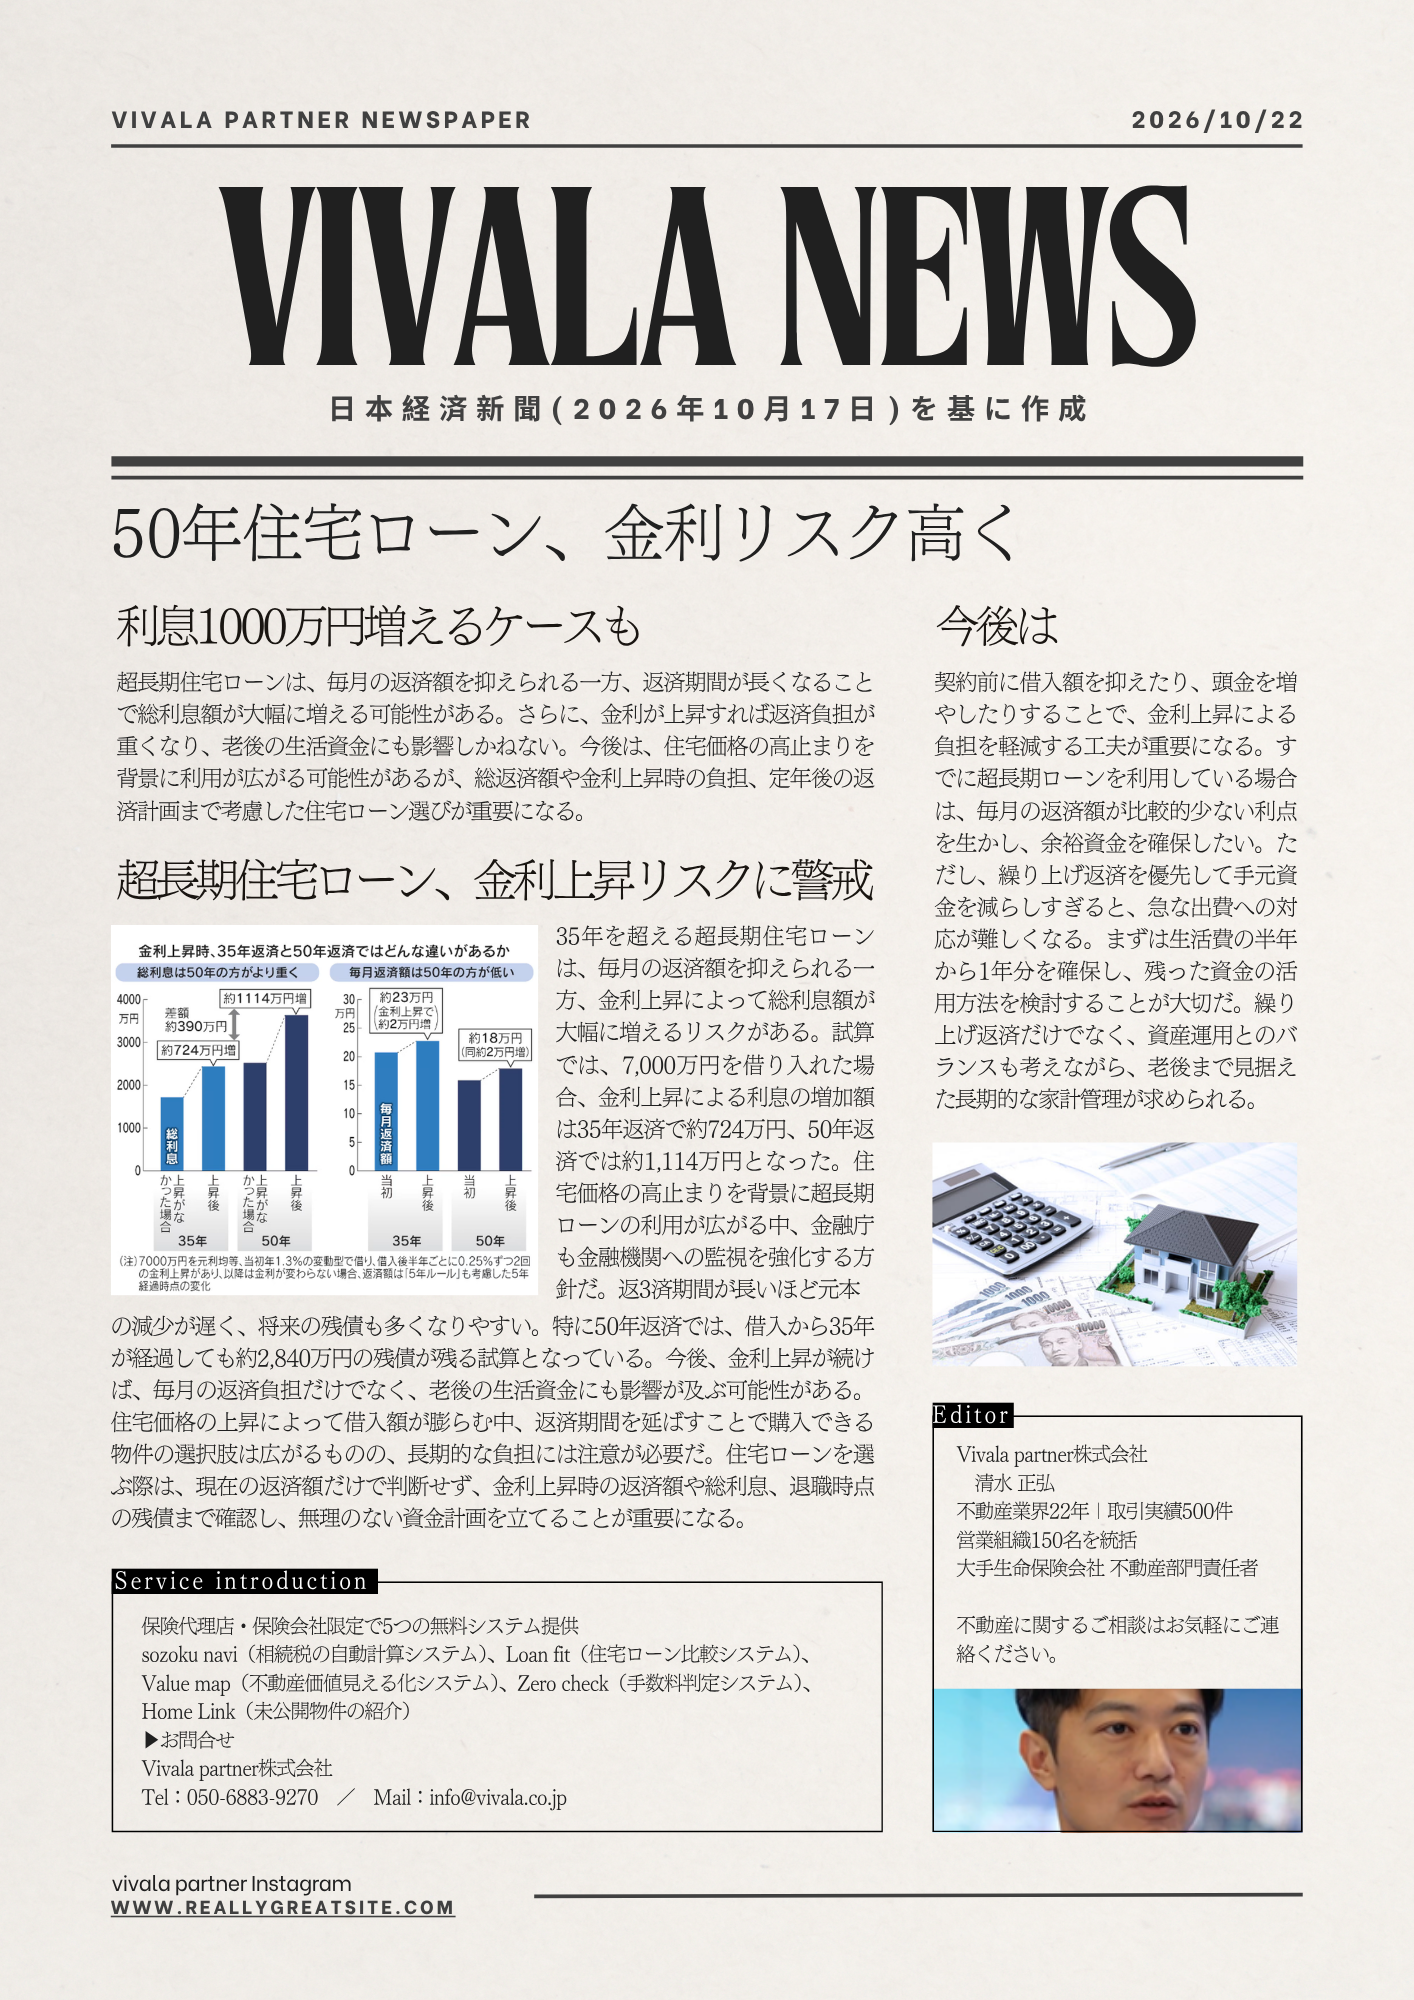
近年、長期間にわたる住宅ローンが注目を集めています。特に50年ローンは、返済期間が従来の35年を大きく超えるため、毎月の返済額を抑えたい人にとって有力な選択肢となっています。しかし、その一方で金利が上昇した場合、総利息額が大幅に増えるリスクがあるため、注意が必要です。
金利上昇時の影響とシミュレーション
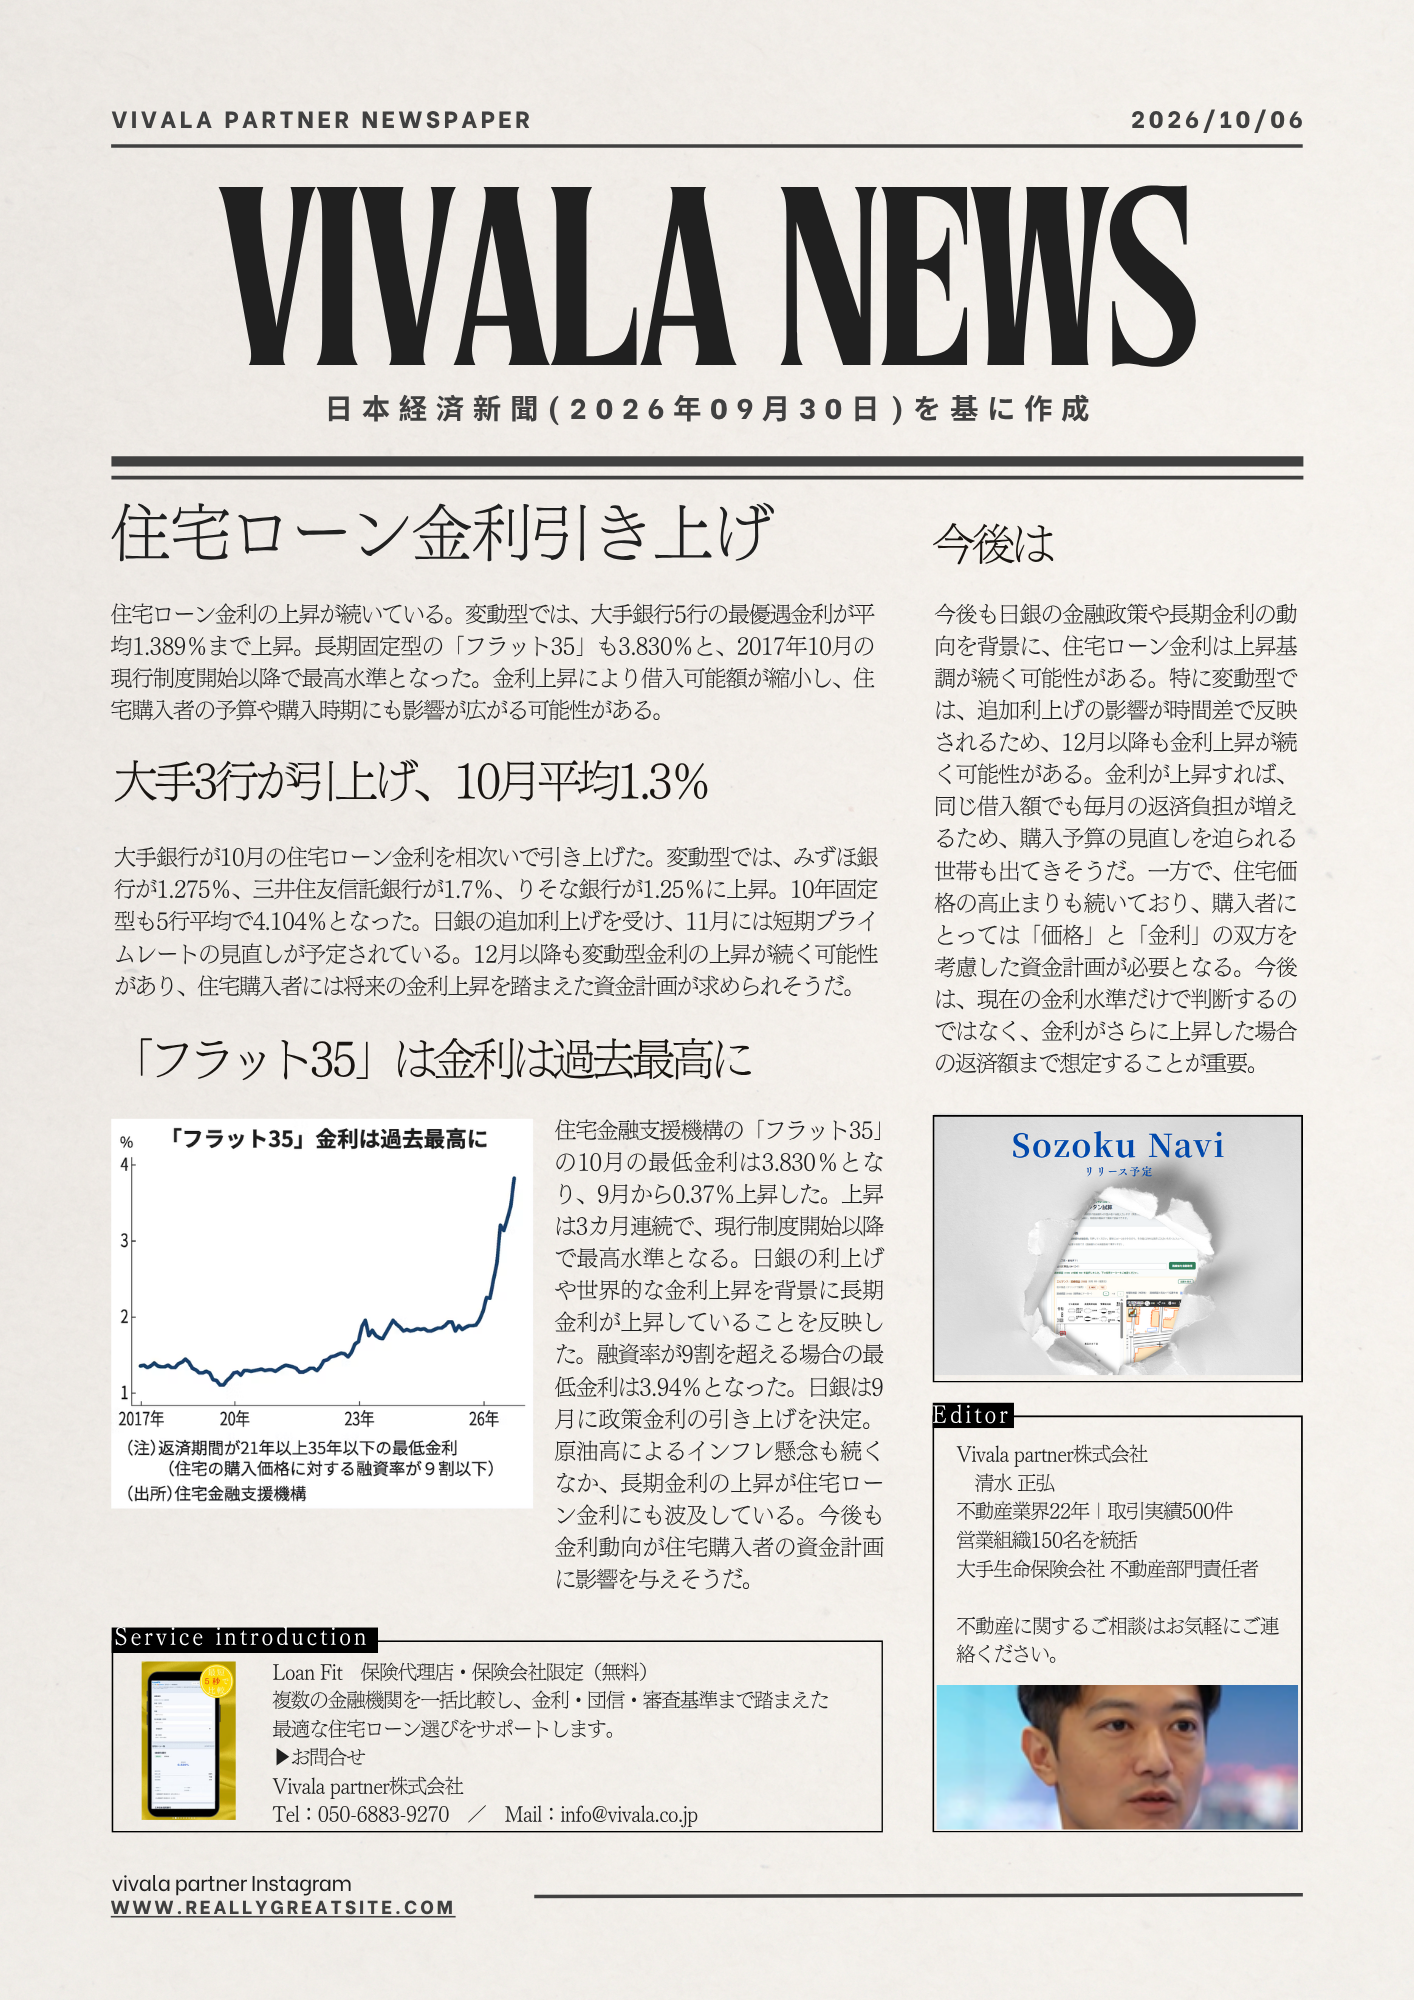
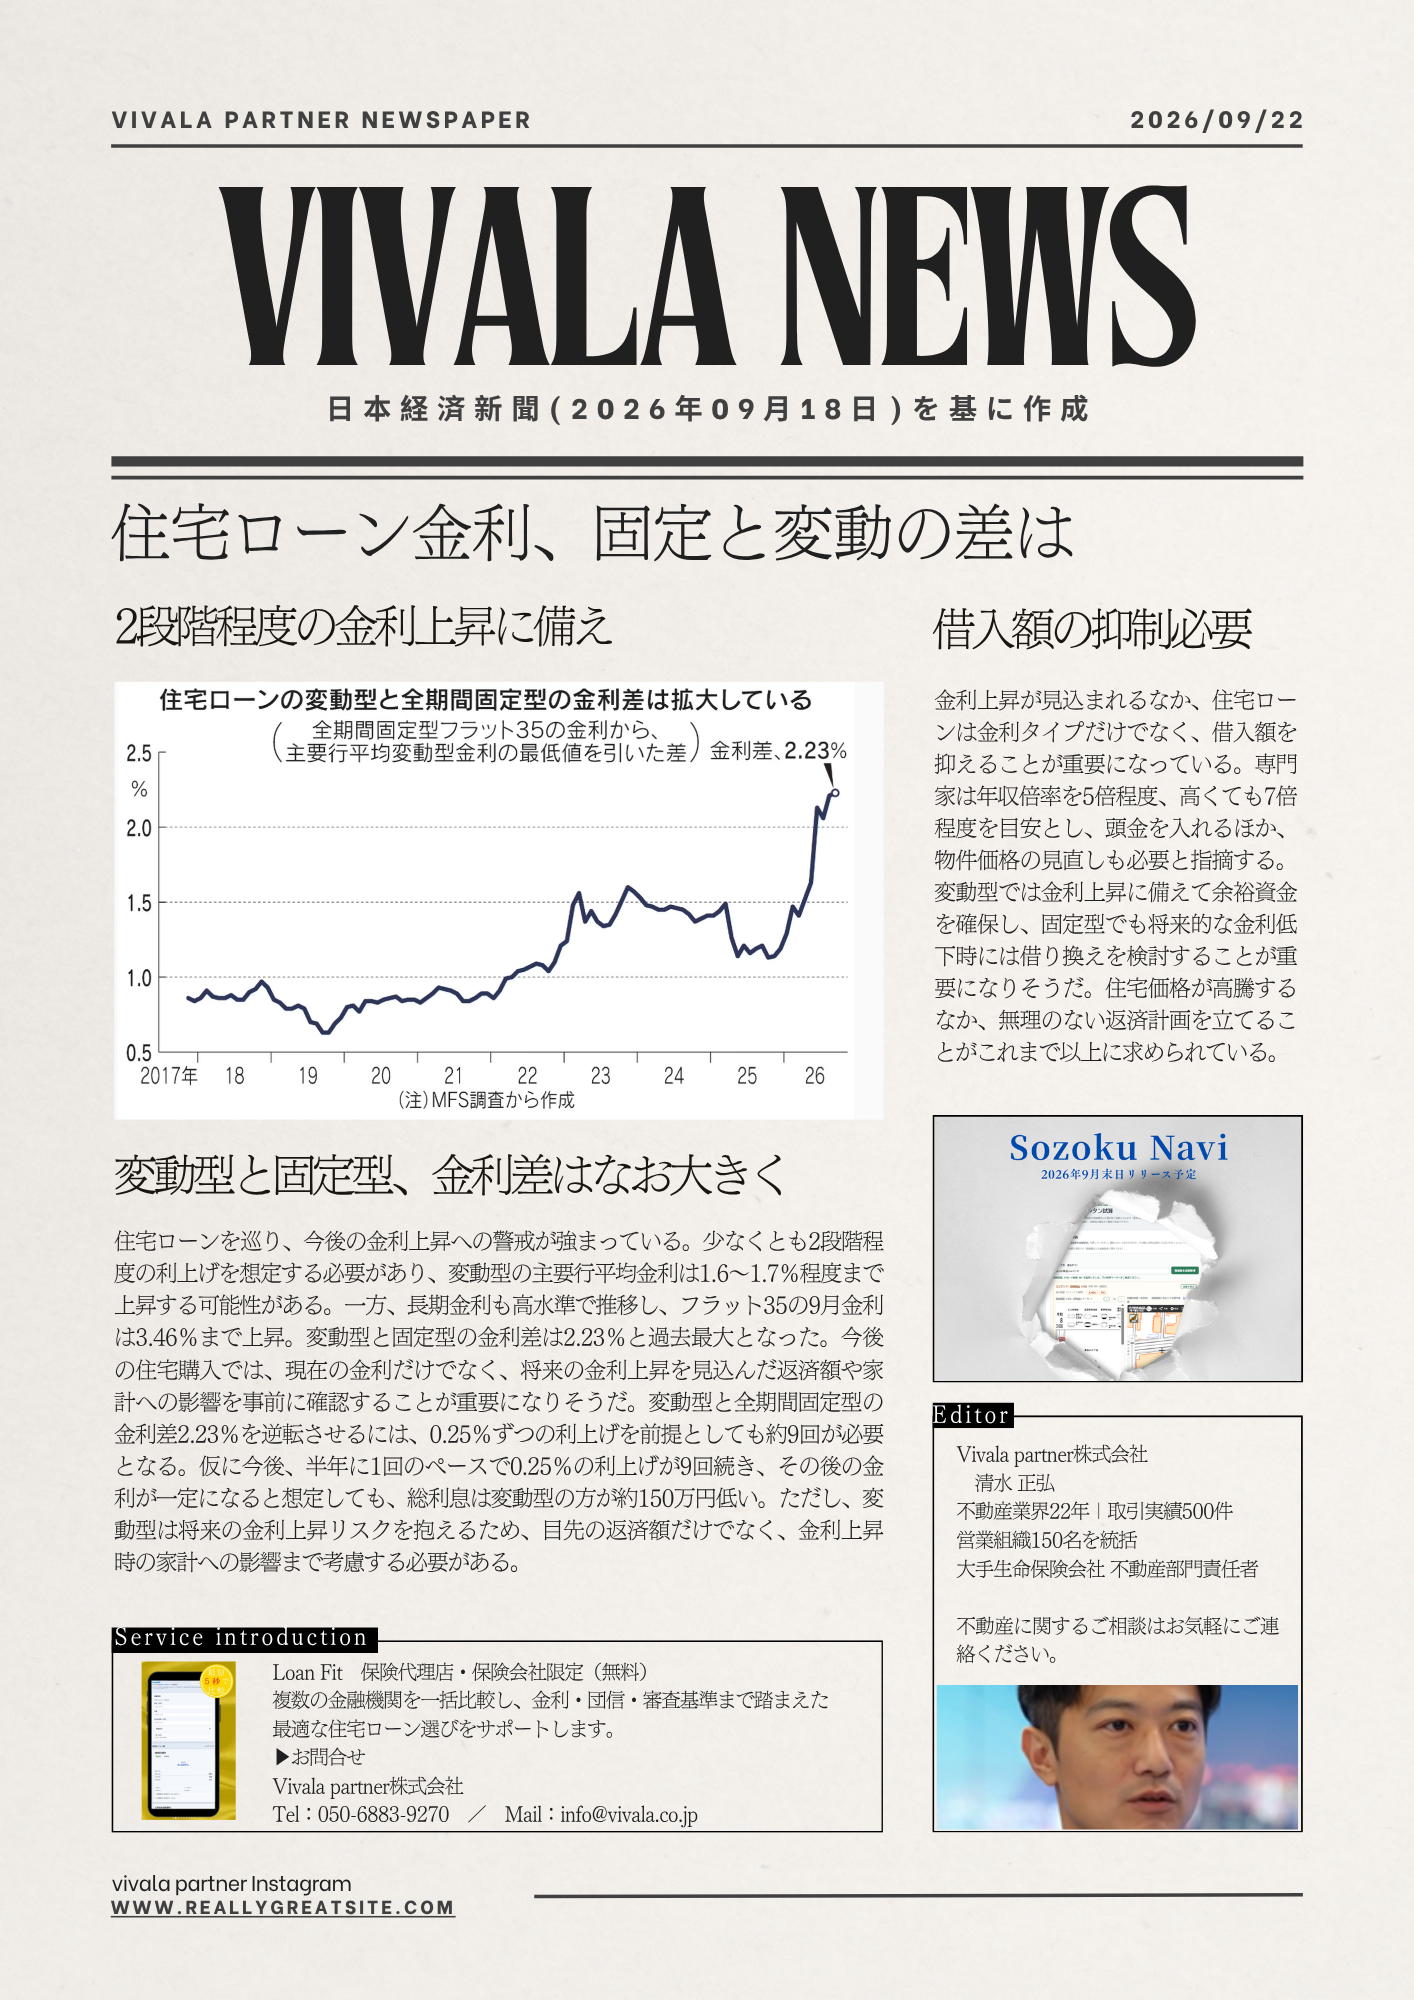
50年ローンの金利が1%上昇するだけで、総返済額が数百万円増えるケースもあります。これにより、老後資金として計画していた貯蓄が圧迫される可能性が出てきます。また、インフレ等で生活費が増加する状況では、固定負担となる住宅ローンが家計に与える影響は無視できません。こうしたリスクを理解した上で、契約時には将来の金利変動のシナリオをしっかり考慮に入れておくことが重要です。
住宅ローンを選ぶ際の賢い対策
金利リスクを軽減するための対策として、定期的な条件の見直しが有効です。具体的には、借換えの検討や、繰上げ返済の計画を組み込むことが挙げられます。特に金利が低い条件の時に借換えを行えば、長期的な負担軽減が期待できます。また、生活状況の変化に応じて適時にプランを見直し、老後の安定した生活設計を立てる必要があります。
詳しくは、弊社の他の記事で住宅ローンのシミュレーション方法や返済計画の立て方について解説していますので、参考にしてください。