フラット35の融資限度額引き上げと影響
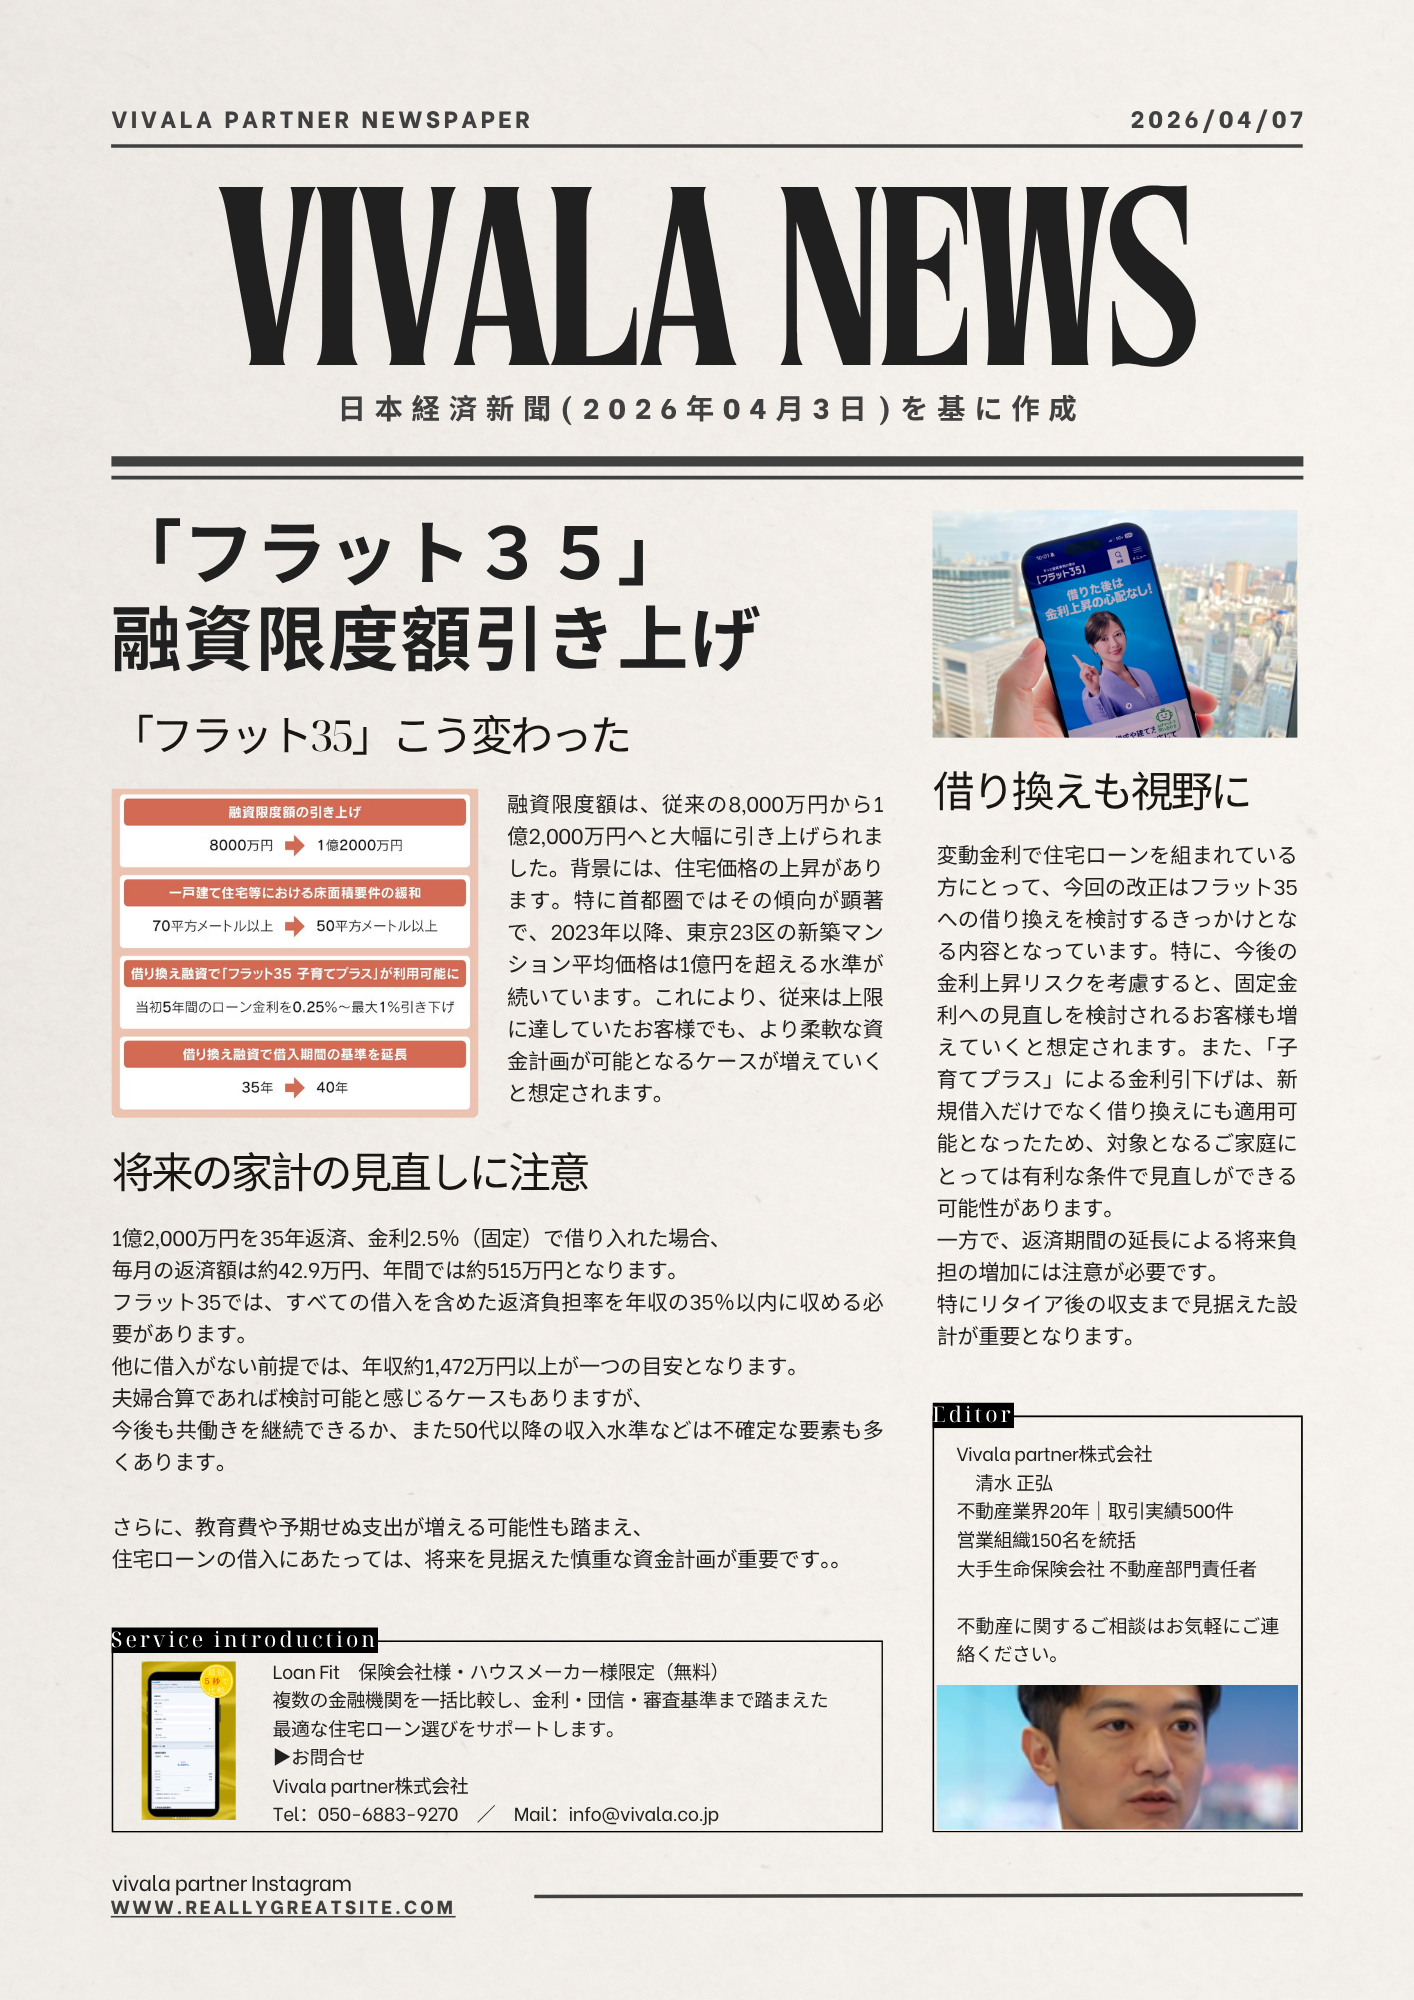
フラット35の融資限度額が大幅に引き上げ
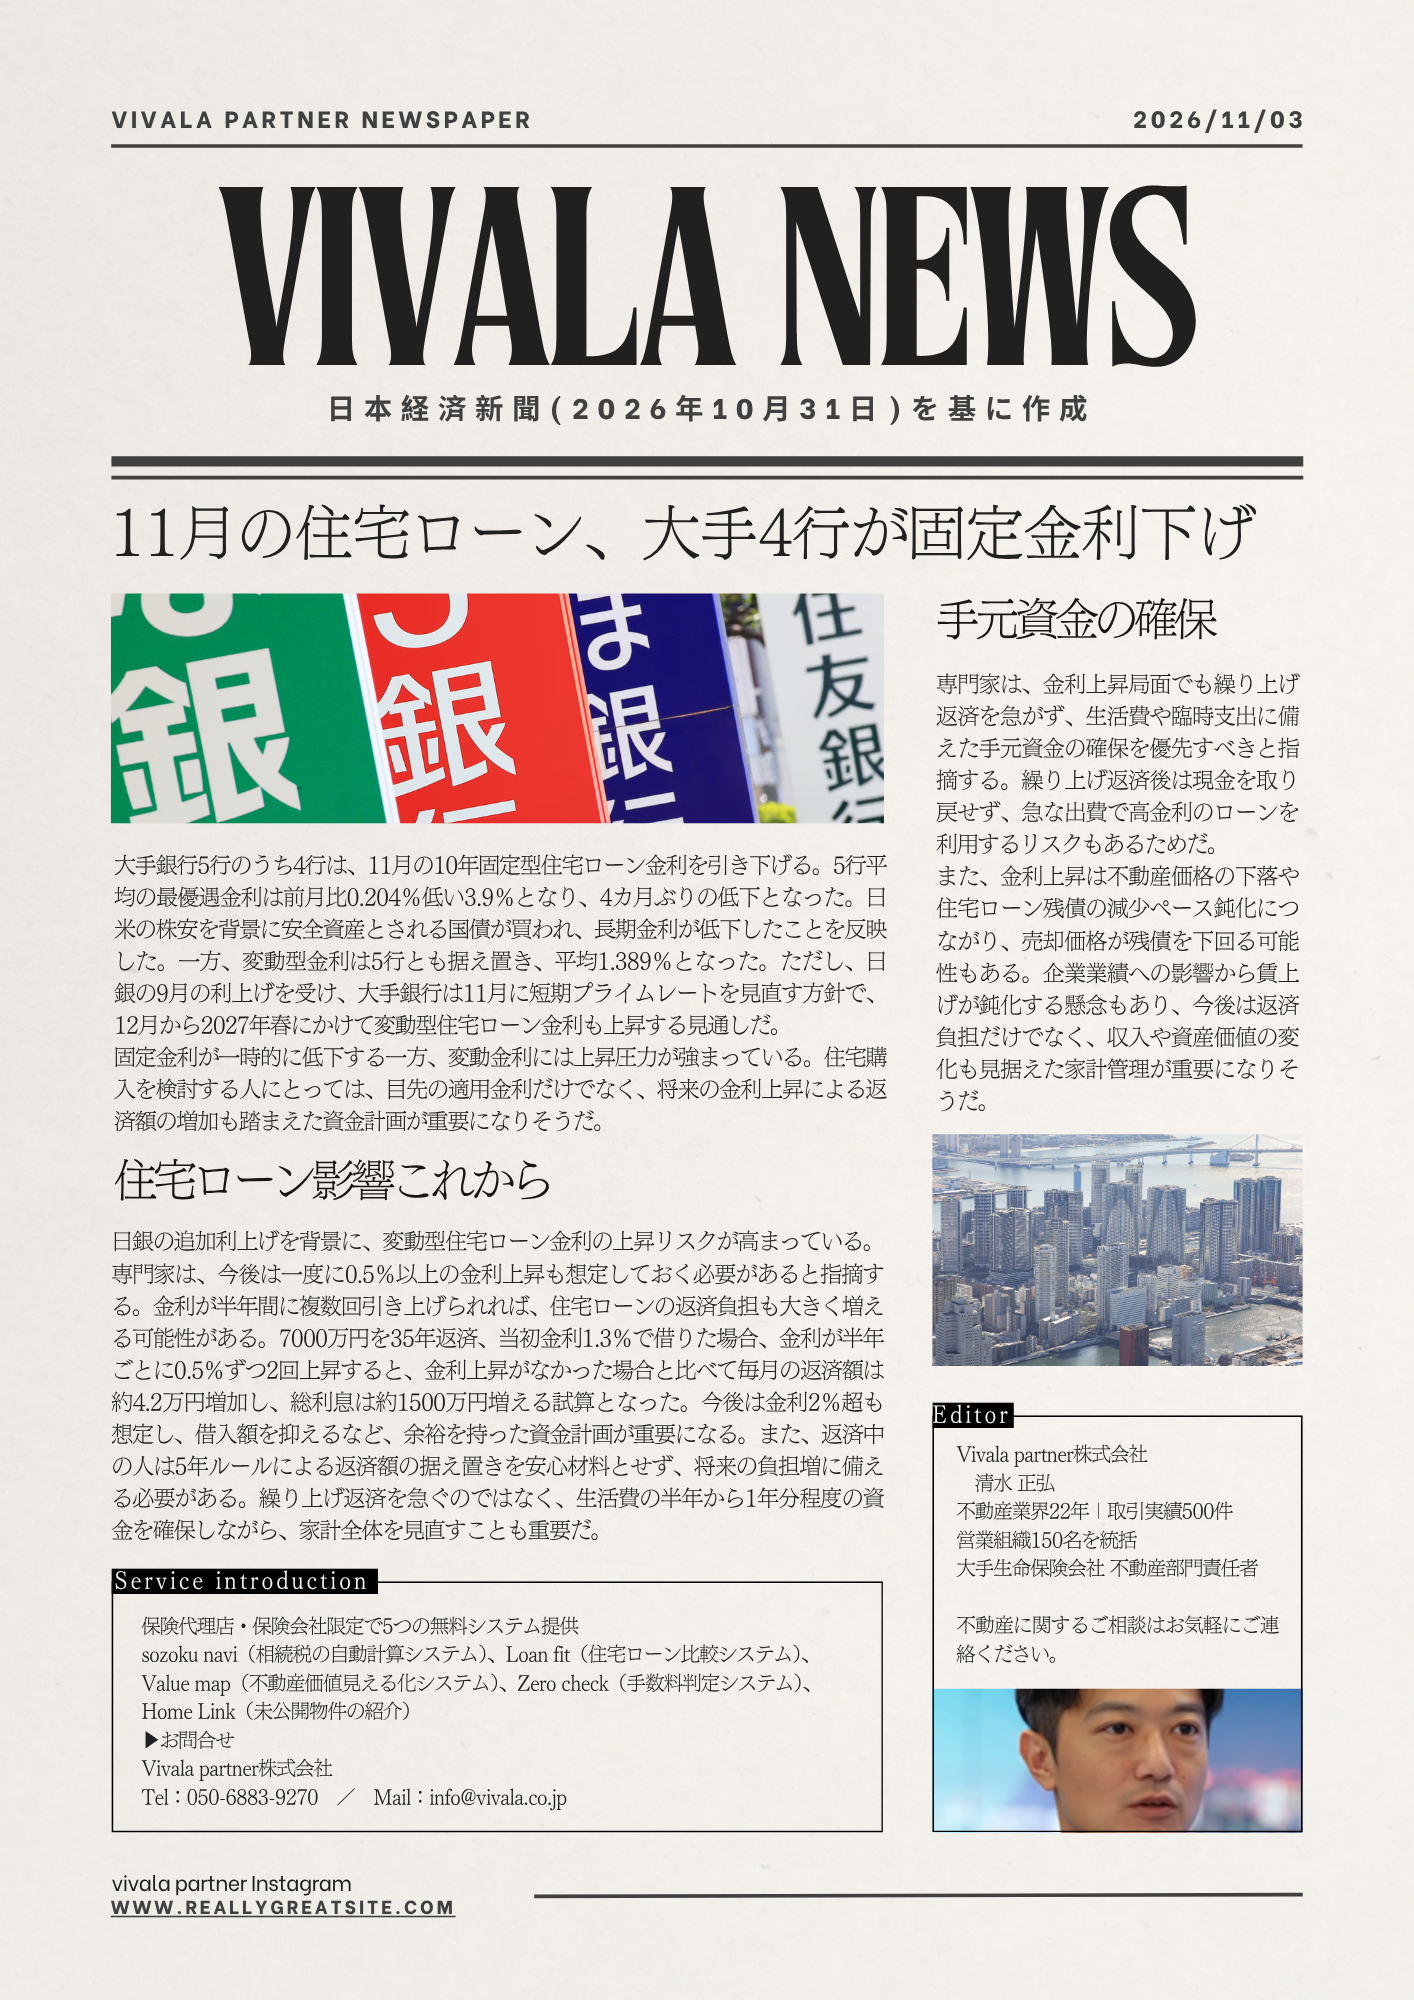
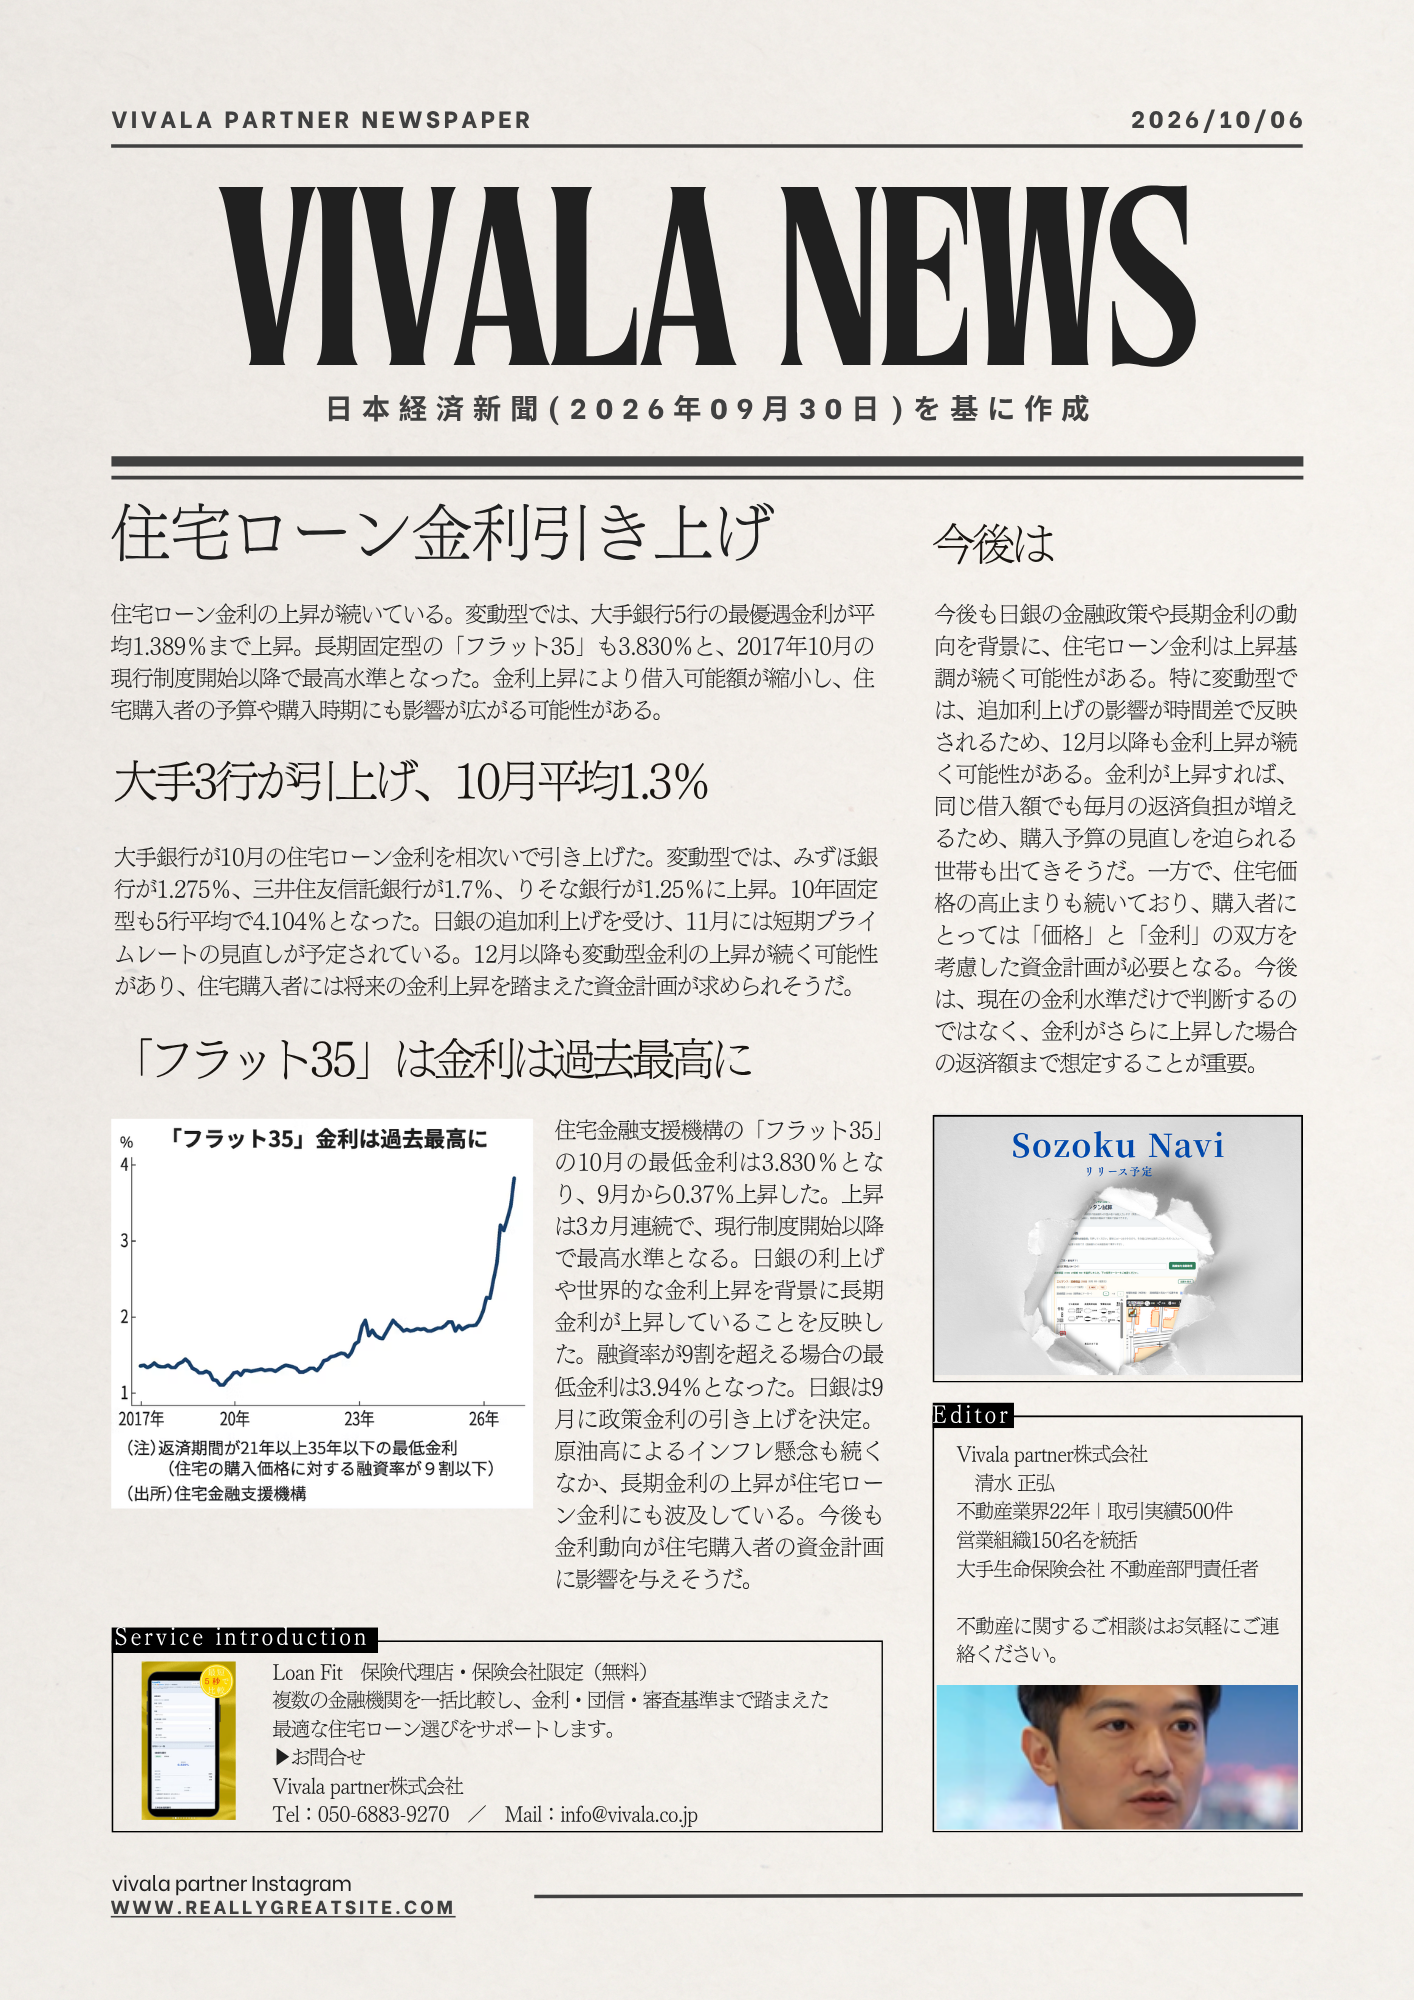
フラット35は、多くの人々が利用する公的住宅ローンです。しかし、2026年4月3日に発表された新しい改正により、融資限度額が従来の8,000万円から1億2,000万円に引き上げられました。この変更により、高価な住宅の購入を希望する人々にとっては、より多くの選択肢が生まれることとなります。この改革は、昨今の住宅価格の上昇傾向を反映したものであり、特に首都圏での住宅購入を考えている人にとっては朗報となるでしょう。
将来の返済計画と注意点
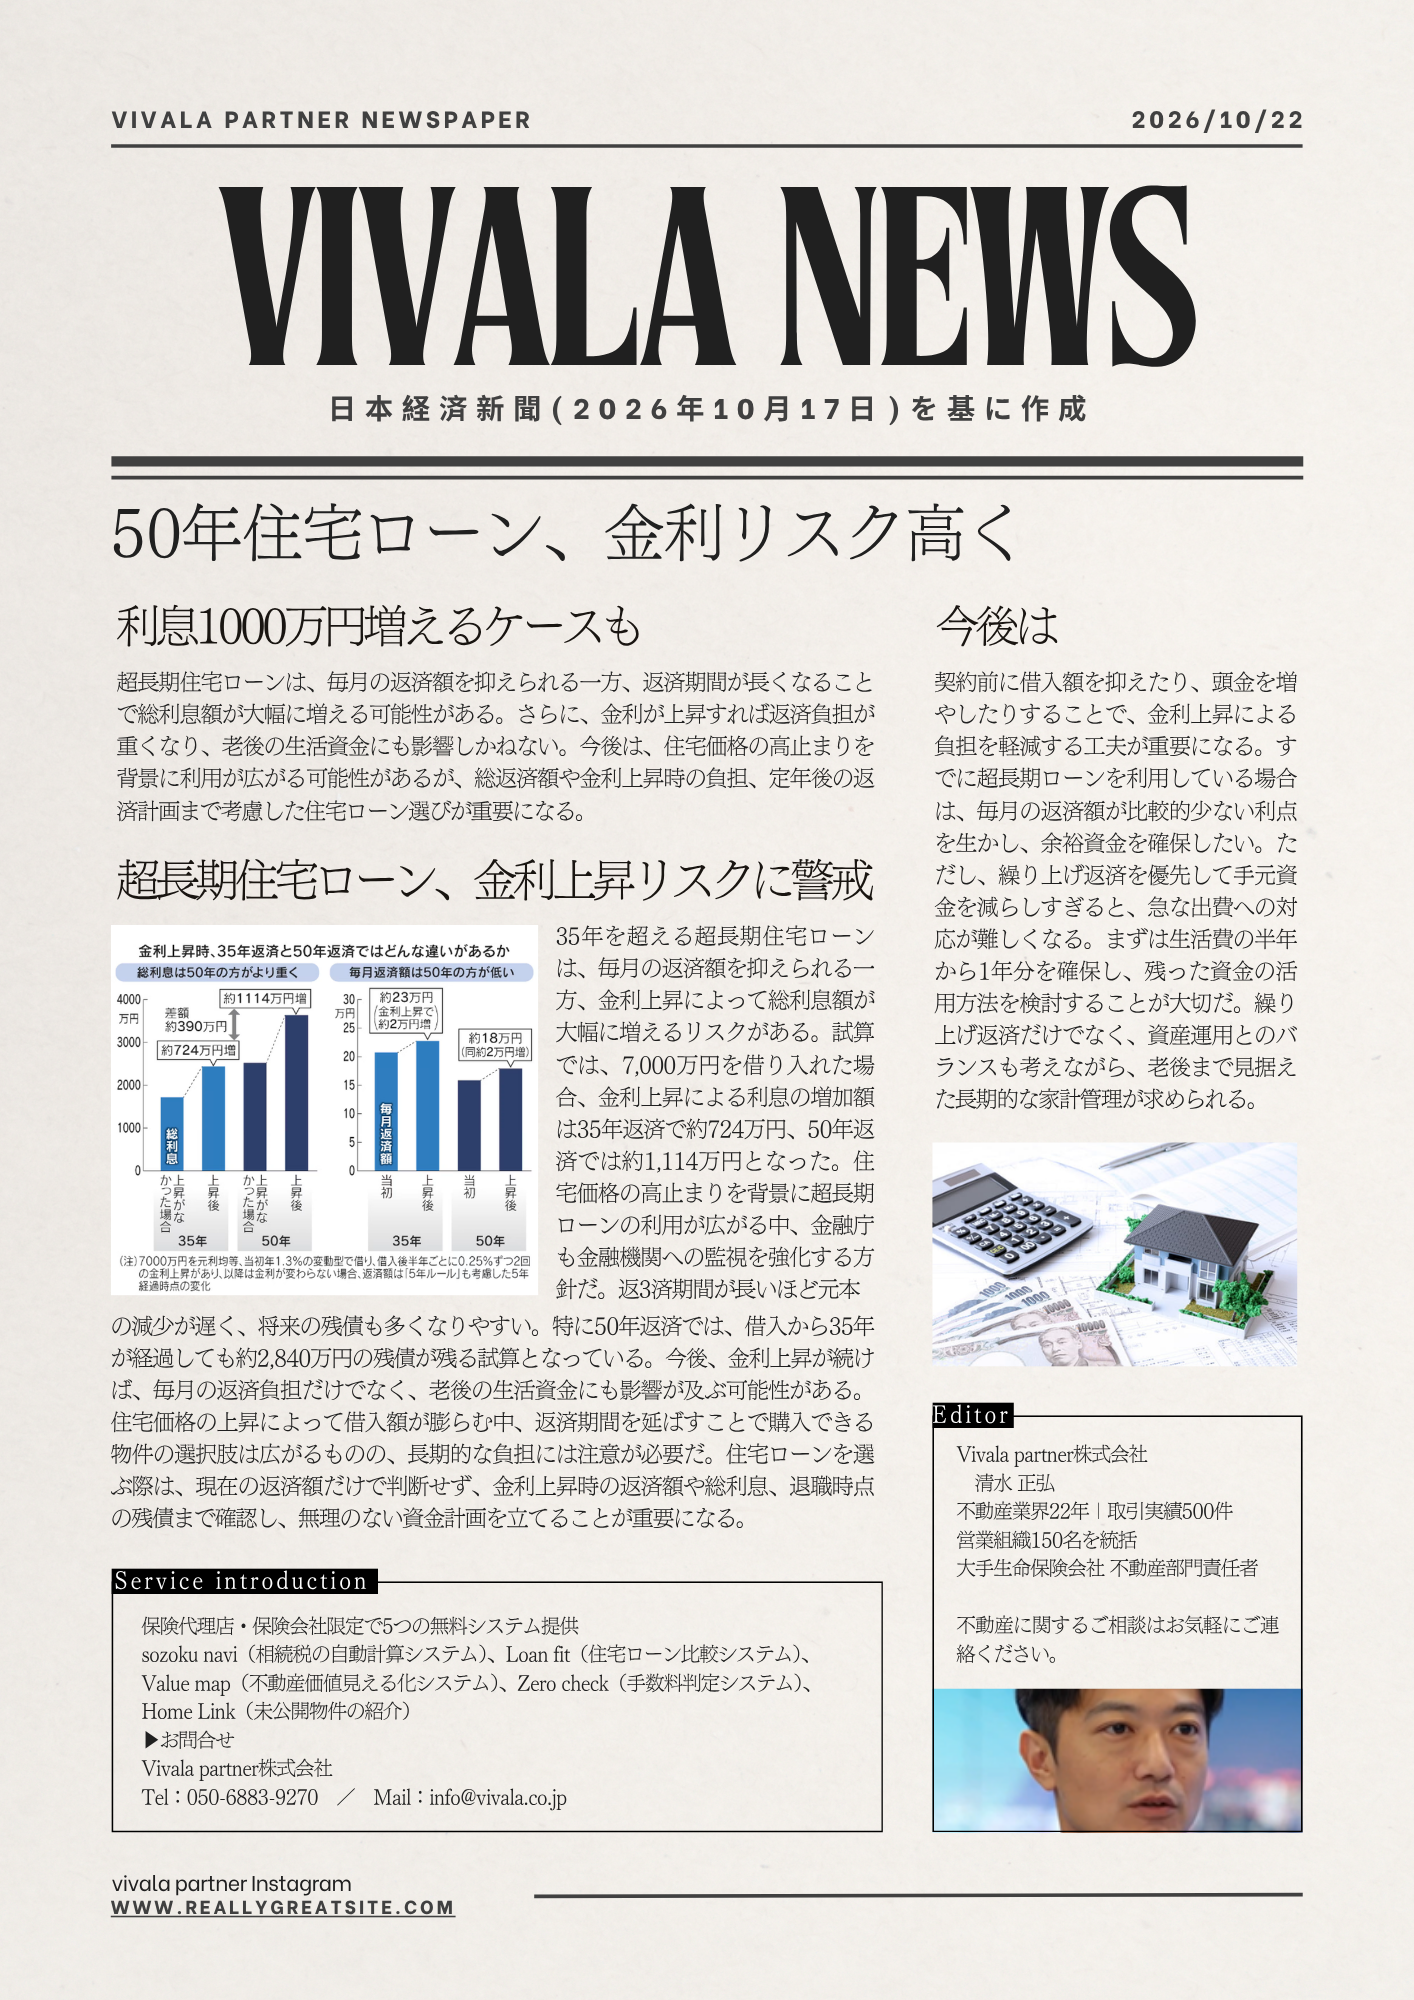
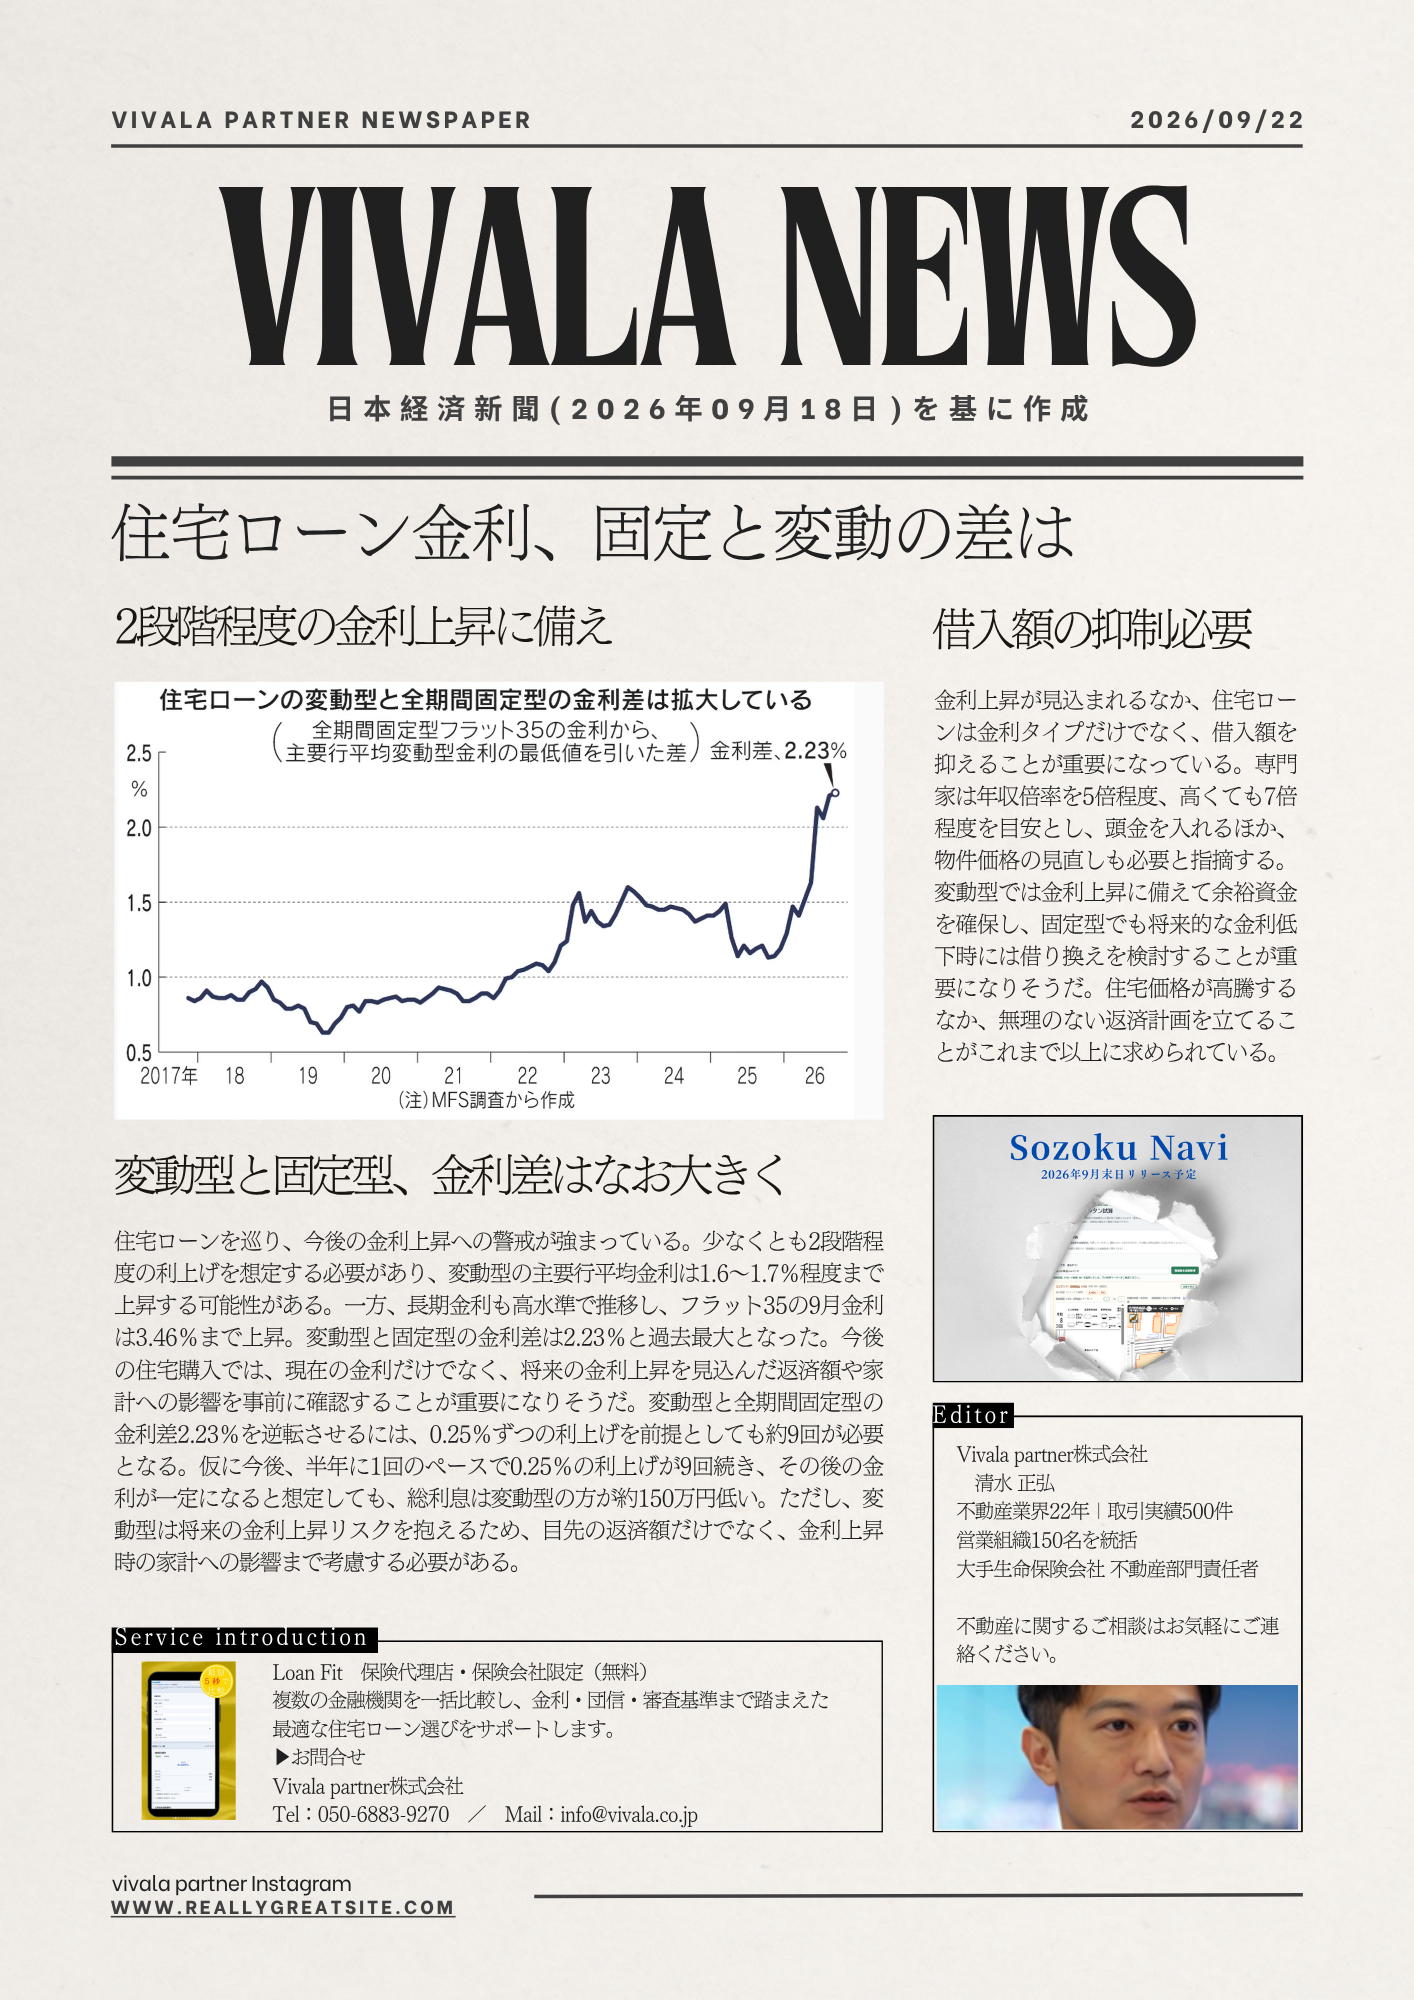
フラット35の融資限度額の引き上げは歓迎される一方で、借入後の返済計画の見直しは欠かせません。例えば、1億2,000万円を35年返済、金利2.5%(固定)で借入れた場合の月々の返済額は約49.2万円、年間では約592万円となります。この負担が家庭の生活を圧迫しないよう、借り手はしっかりとした計画を立てる必要があります。さらに、教育費や予期せぬ支出が増える可能性も加味し、将来を見据えた貯蓄や収入の見直しも重要です。特に、タイミングよく金利の見直しができる変動金利を選択する際は、金利の上昇リスクへの備えも考慮する必要があるでしょう。
借り換えも視野に入れて
現在の住宅ローンを固定金利からフラット35への借り換えを検討している方にとって、この新たな融資条件は魅力的な選択肢となります。特に、現在の変動金利で住宅ローンを組んでいる場合、金利上昇リスクを回避する方法の一つとして考えられます。しかしながら、借り換えを行う際には、手数料やその他の関連コストも含めた詳細な計算が必要です。このように、個々のライフスタイルと将来の展望に合わせた最適な選択を行うことが重要です。