残価設定型「残クレ」住宅ローンのリスクと利点
残クレ住宅ローンの仕組みとは
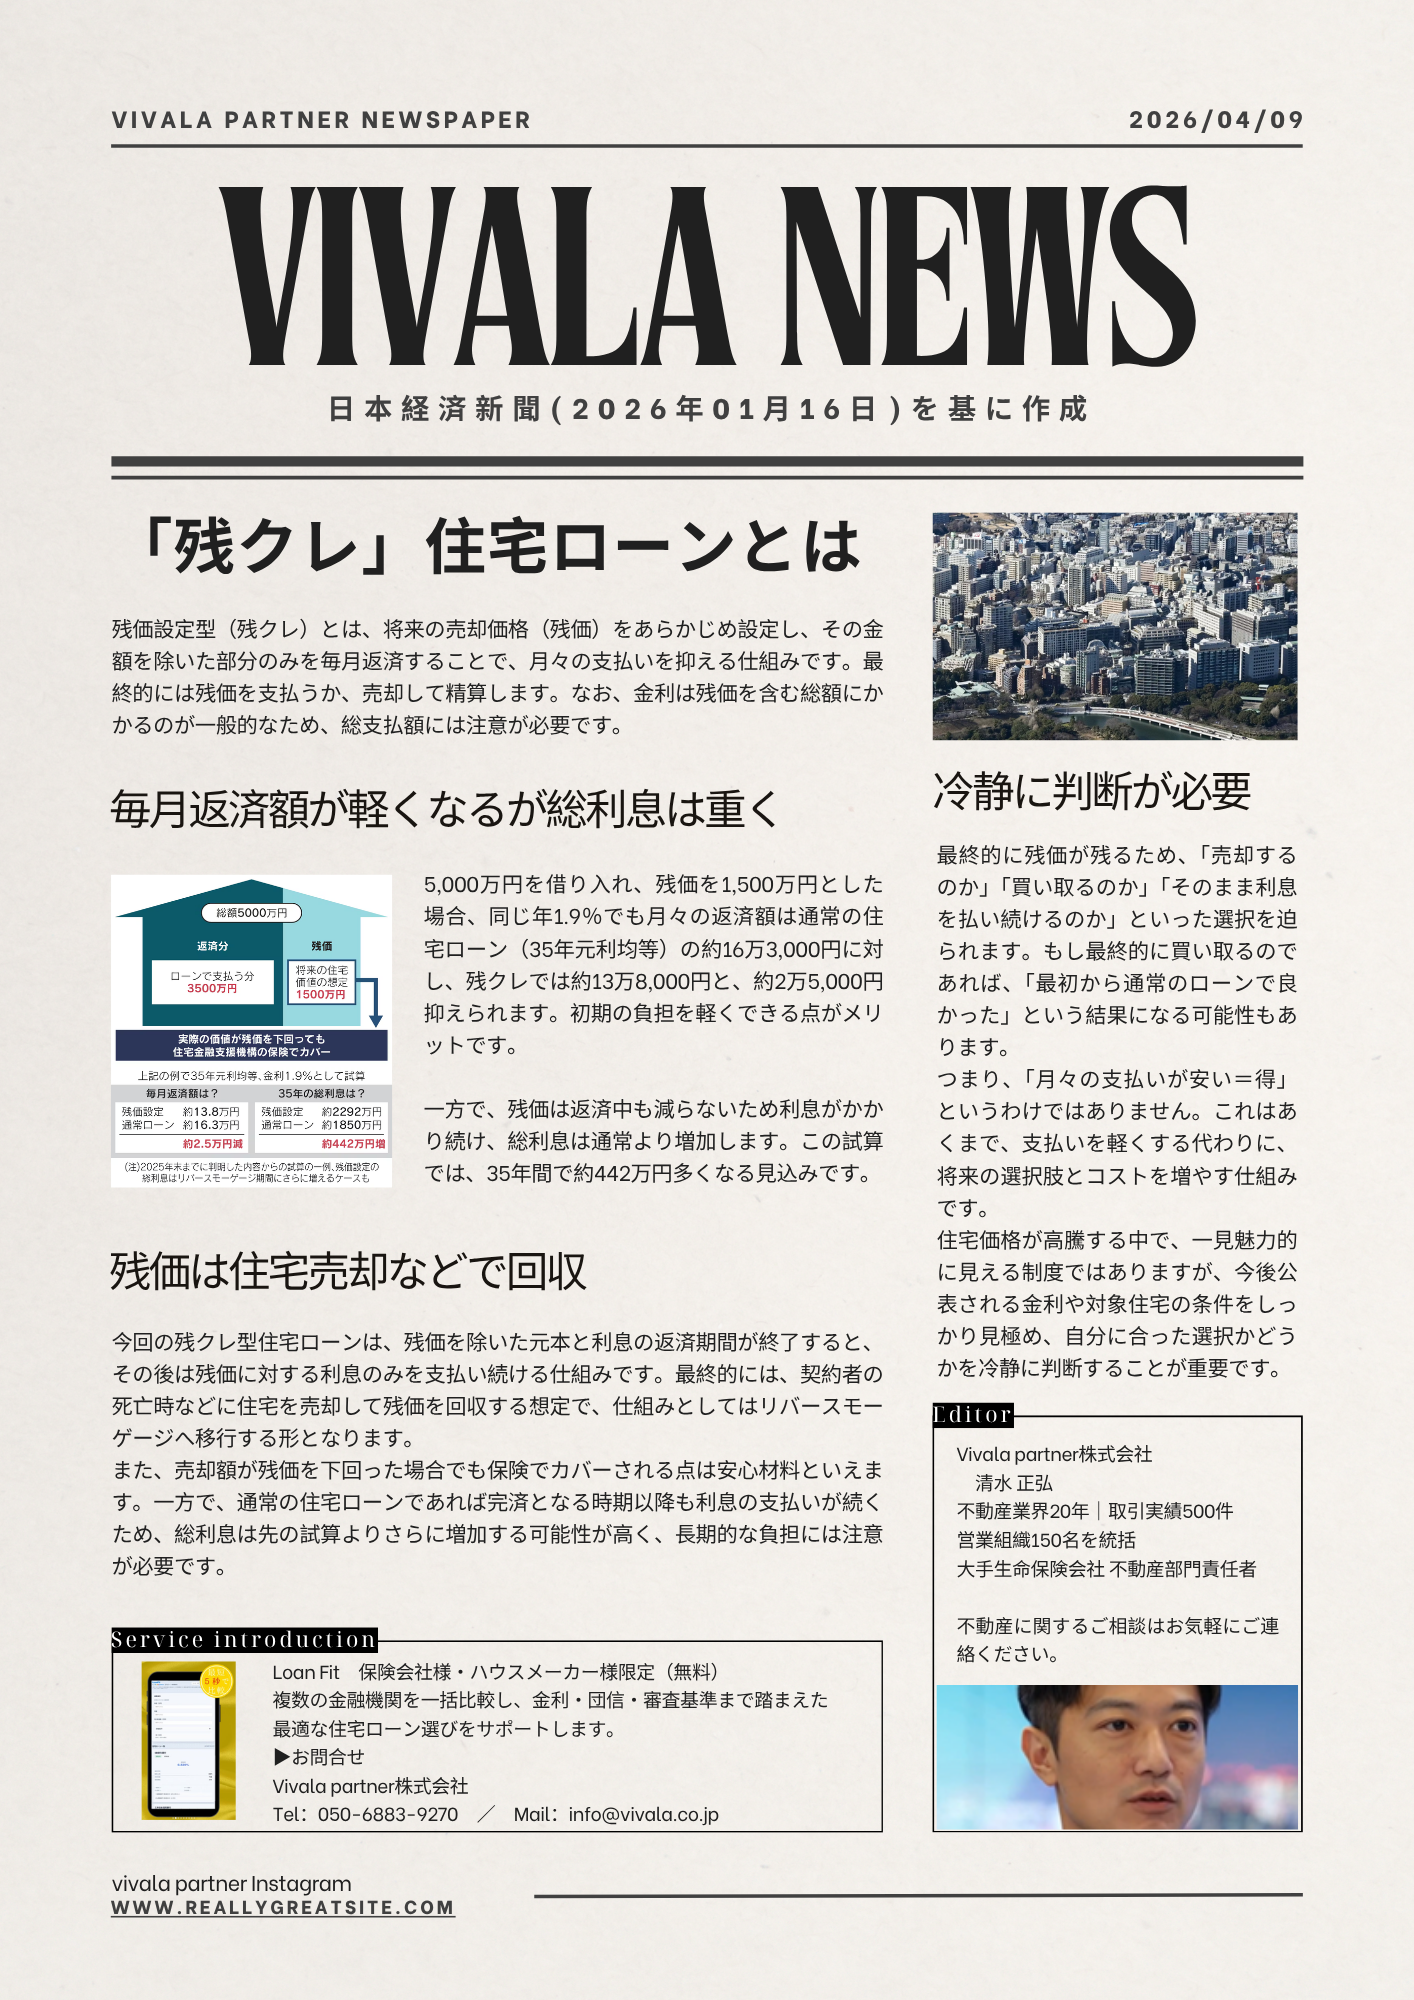
残クレと呼ばれる残価設定型住宅ローンは、将来の売却価格(残価)を予め設定し、その金額を除いた部分のみを毎月返済する仕組みです。このため、月々の支払いを軽減できるメリットがあります。しかし、残価を含む元金が最終返済期日に残り、総支払額が増える可能性があるため、利用には慎重な判断が求められます。
返済総額はどう変わる?
たとえば、5000万円を借り入れ、残価を1500万円とした場合、通常の住宅ローンと比べて毎月の負担は軽減されます。しかし、35年間の総支払額は4427万円程度になる見込みです。返済期間中に元本を減らせず、総利息が重くなる点がこのローンのデメリットです。従って、短期的な支出を抑える一方で、長期的には慎重な資金計画が欠かせません。
冷静な判断が求められる理由
最終的に残価が残るため、売却するのか買い取るのかという選択を迫られることがあります。これはライフプランや市場の状況に応じて慎重に判断する必要があります。特に、契約者のローン返済能力や将来の不動産市場の動向を踏まえた上で、最大作を選ぶことが重要です。
このように、残クレ型住宅ローンは、短期的な家計計画には寄与しますが、将来的な返済負担についても忘れずに検討する必要があります。