相続税制改正で生前贈与が不便に、節税対策の新常識
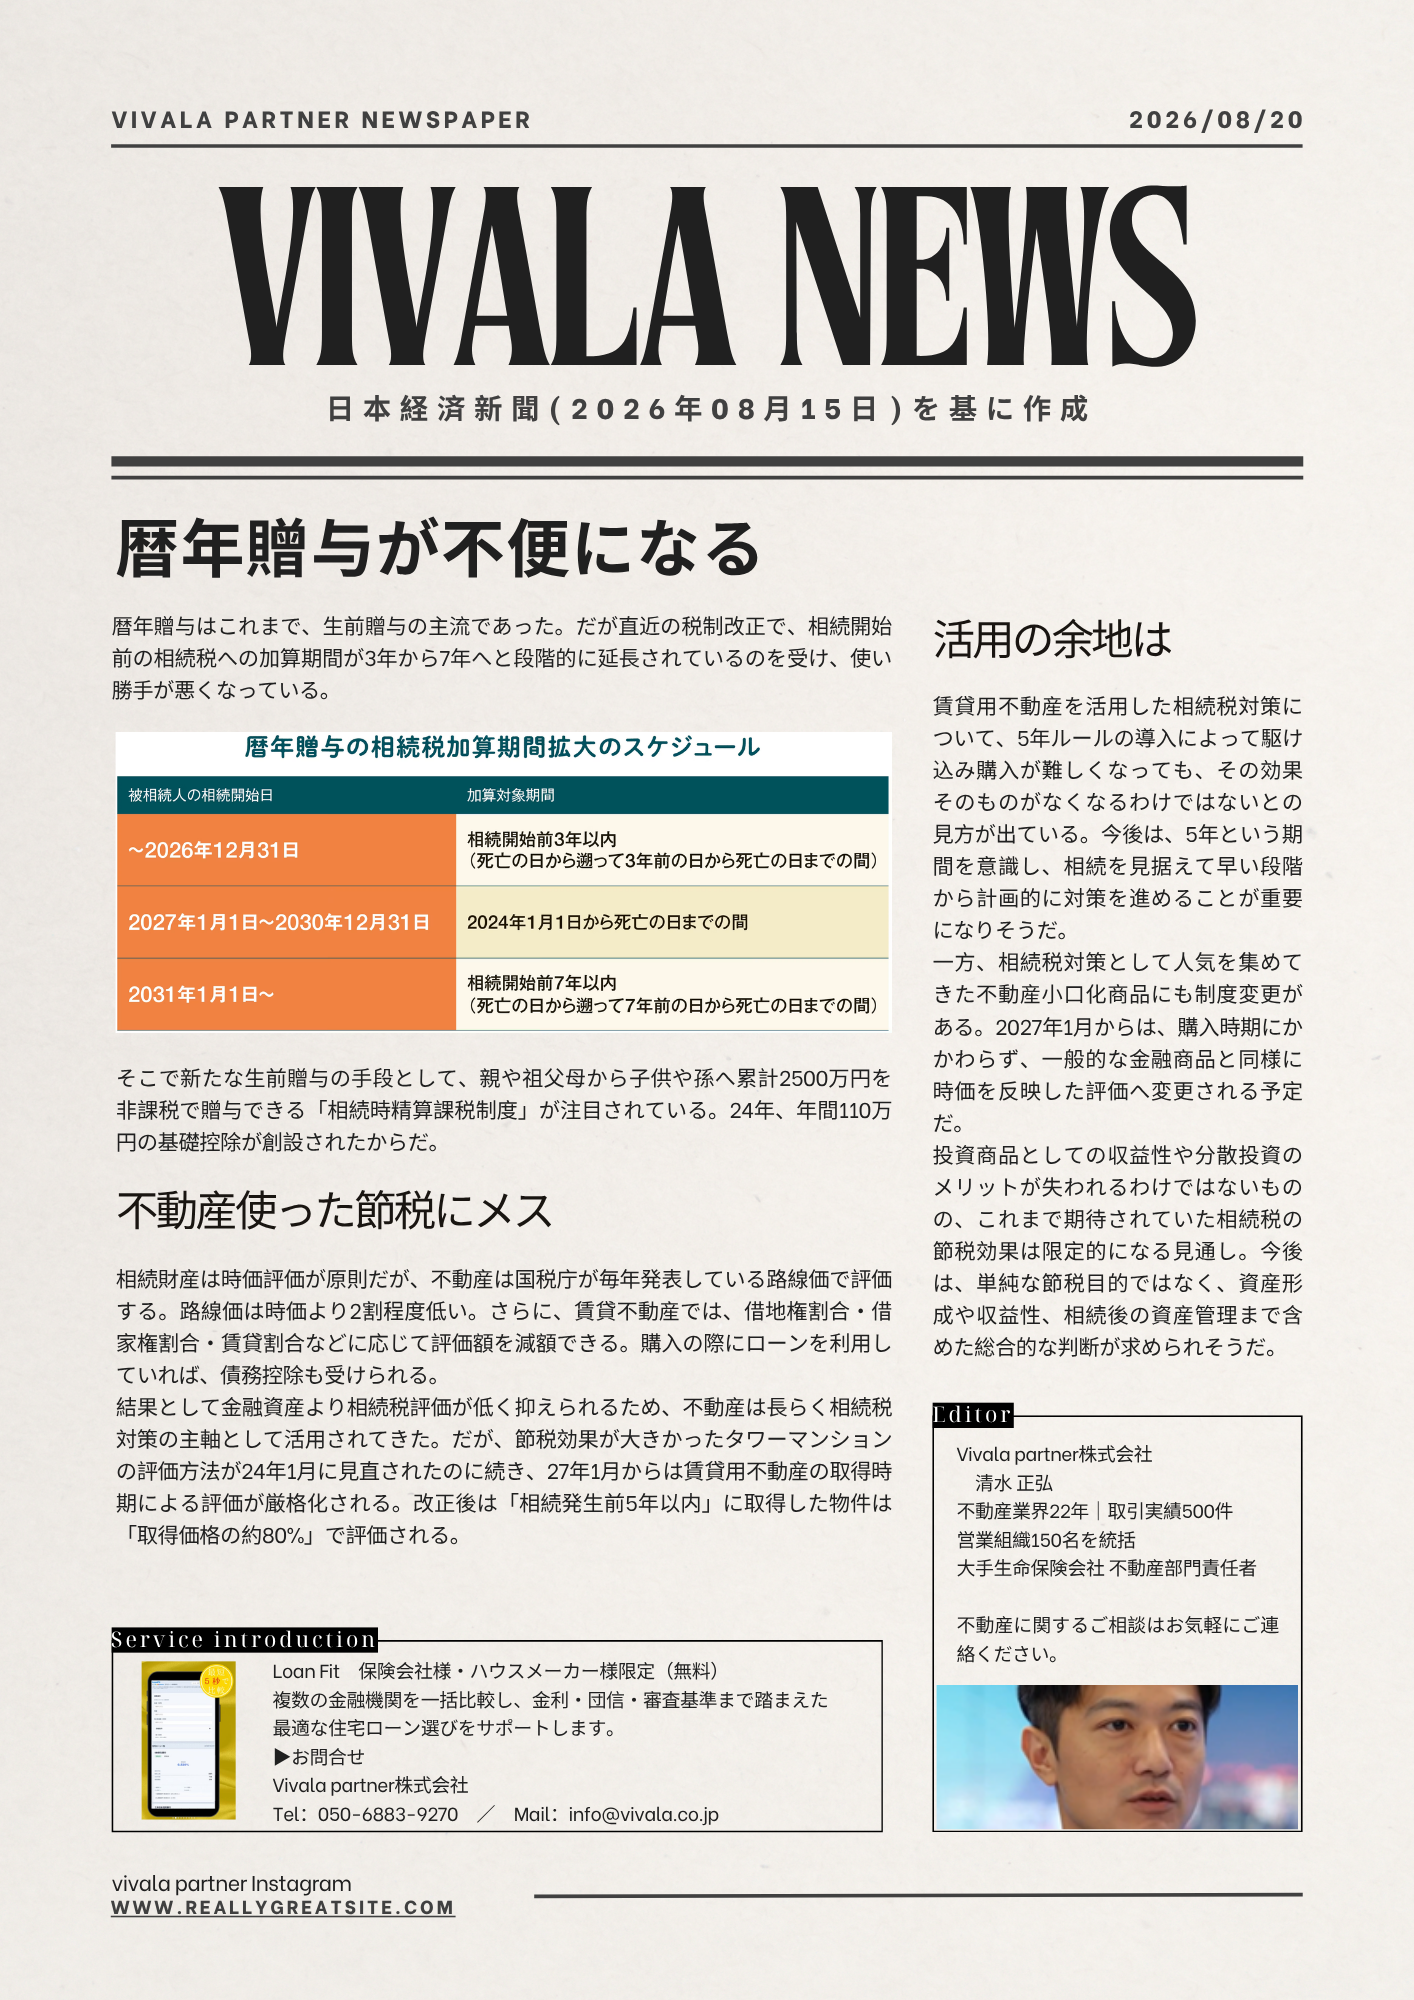
相続税法改正が生前贈与に与える影響
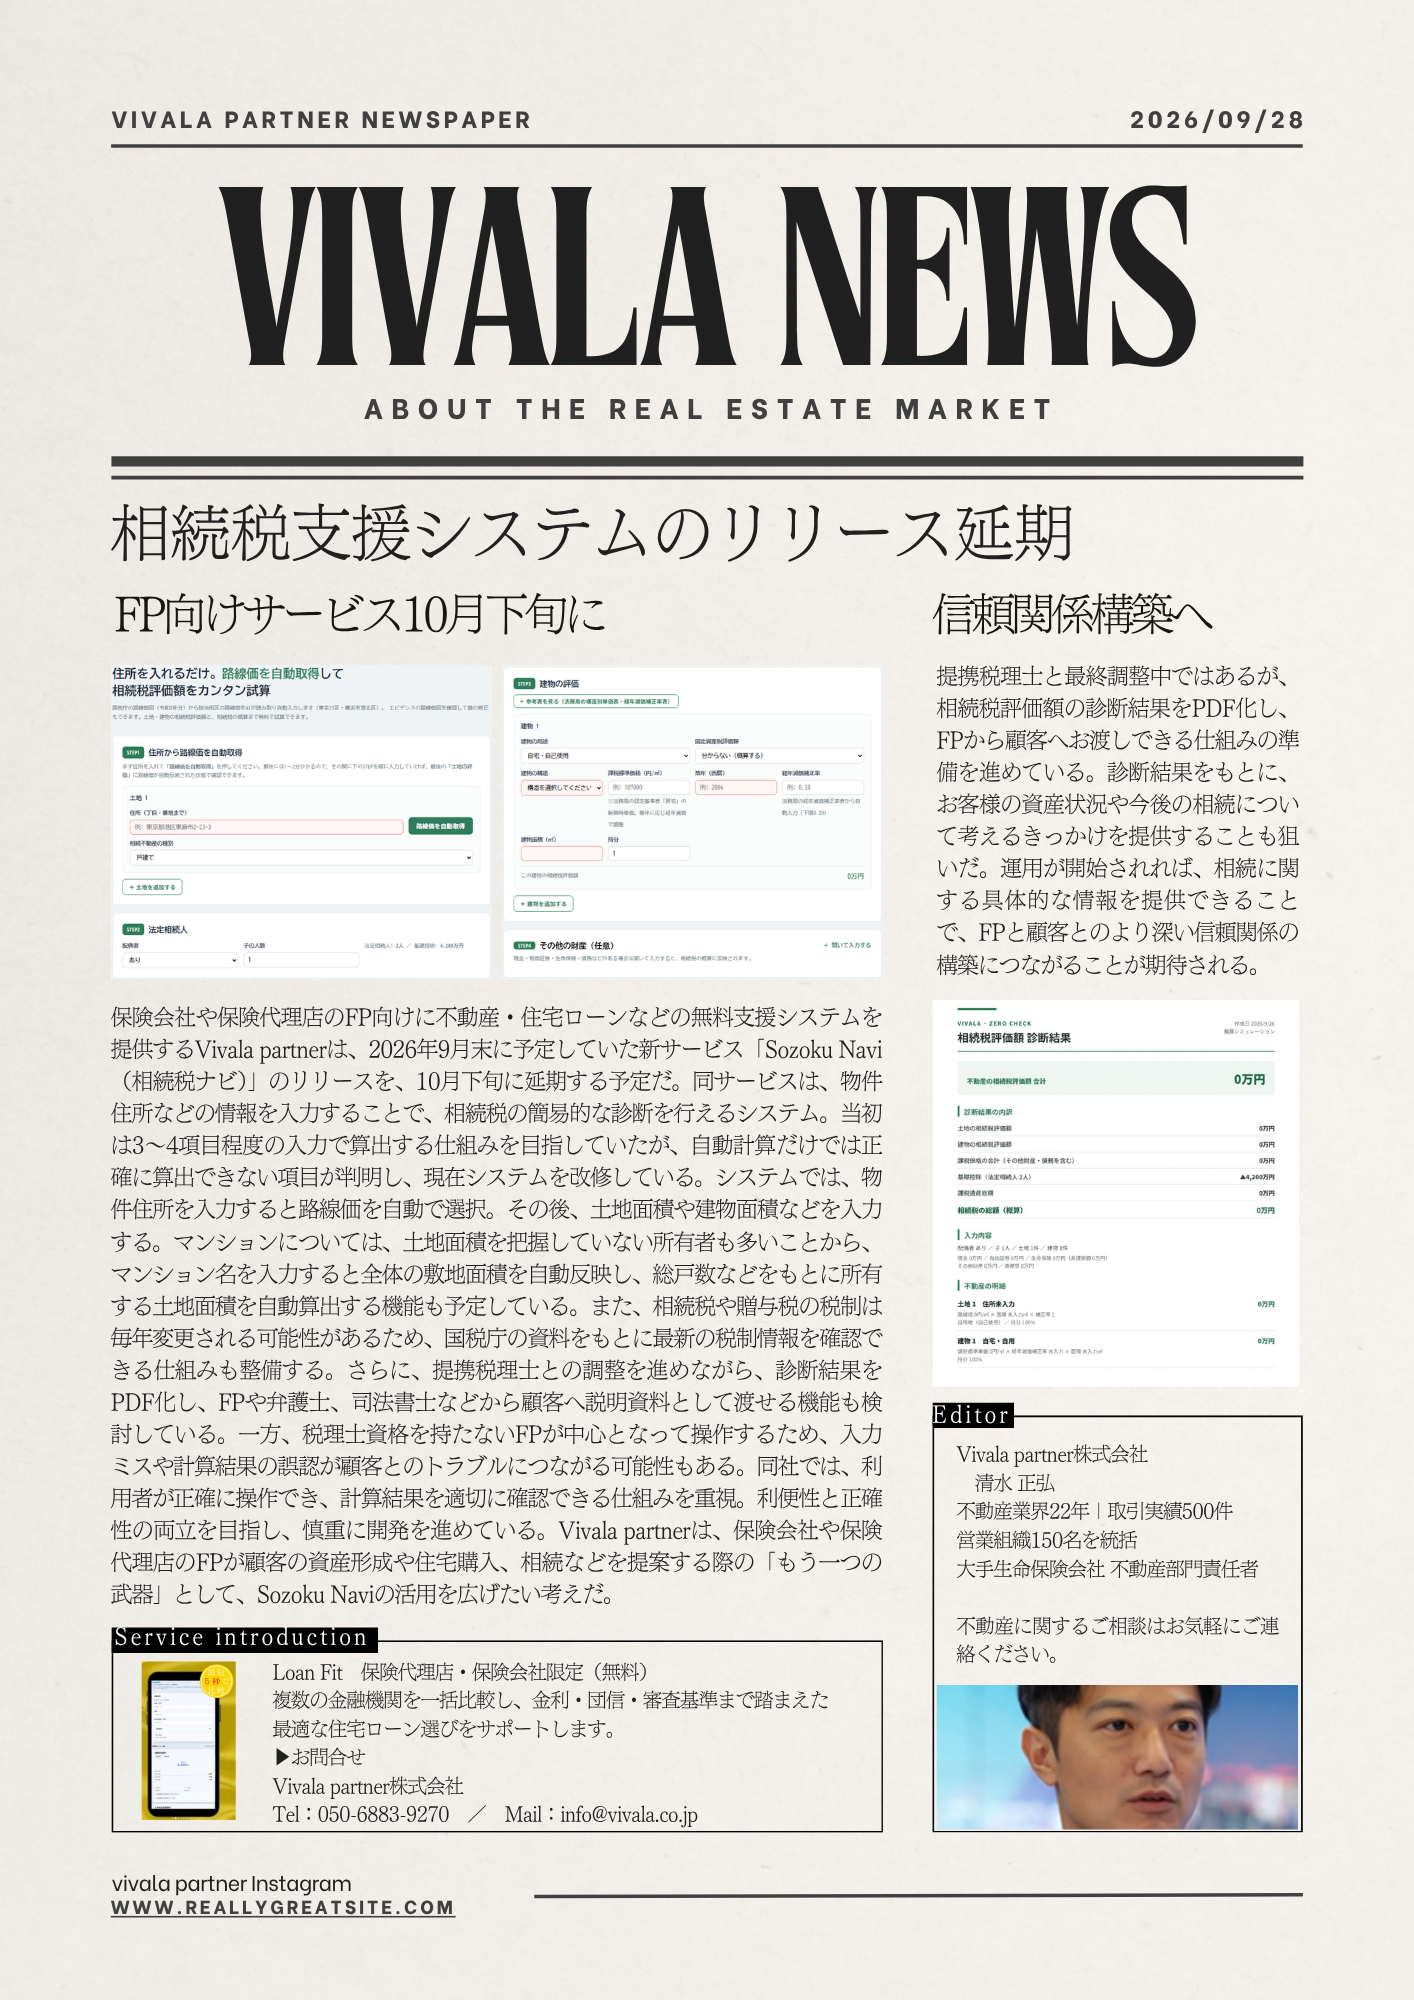
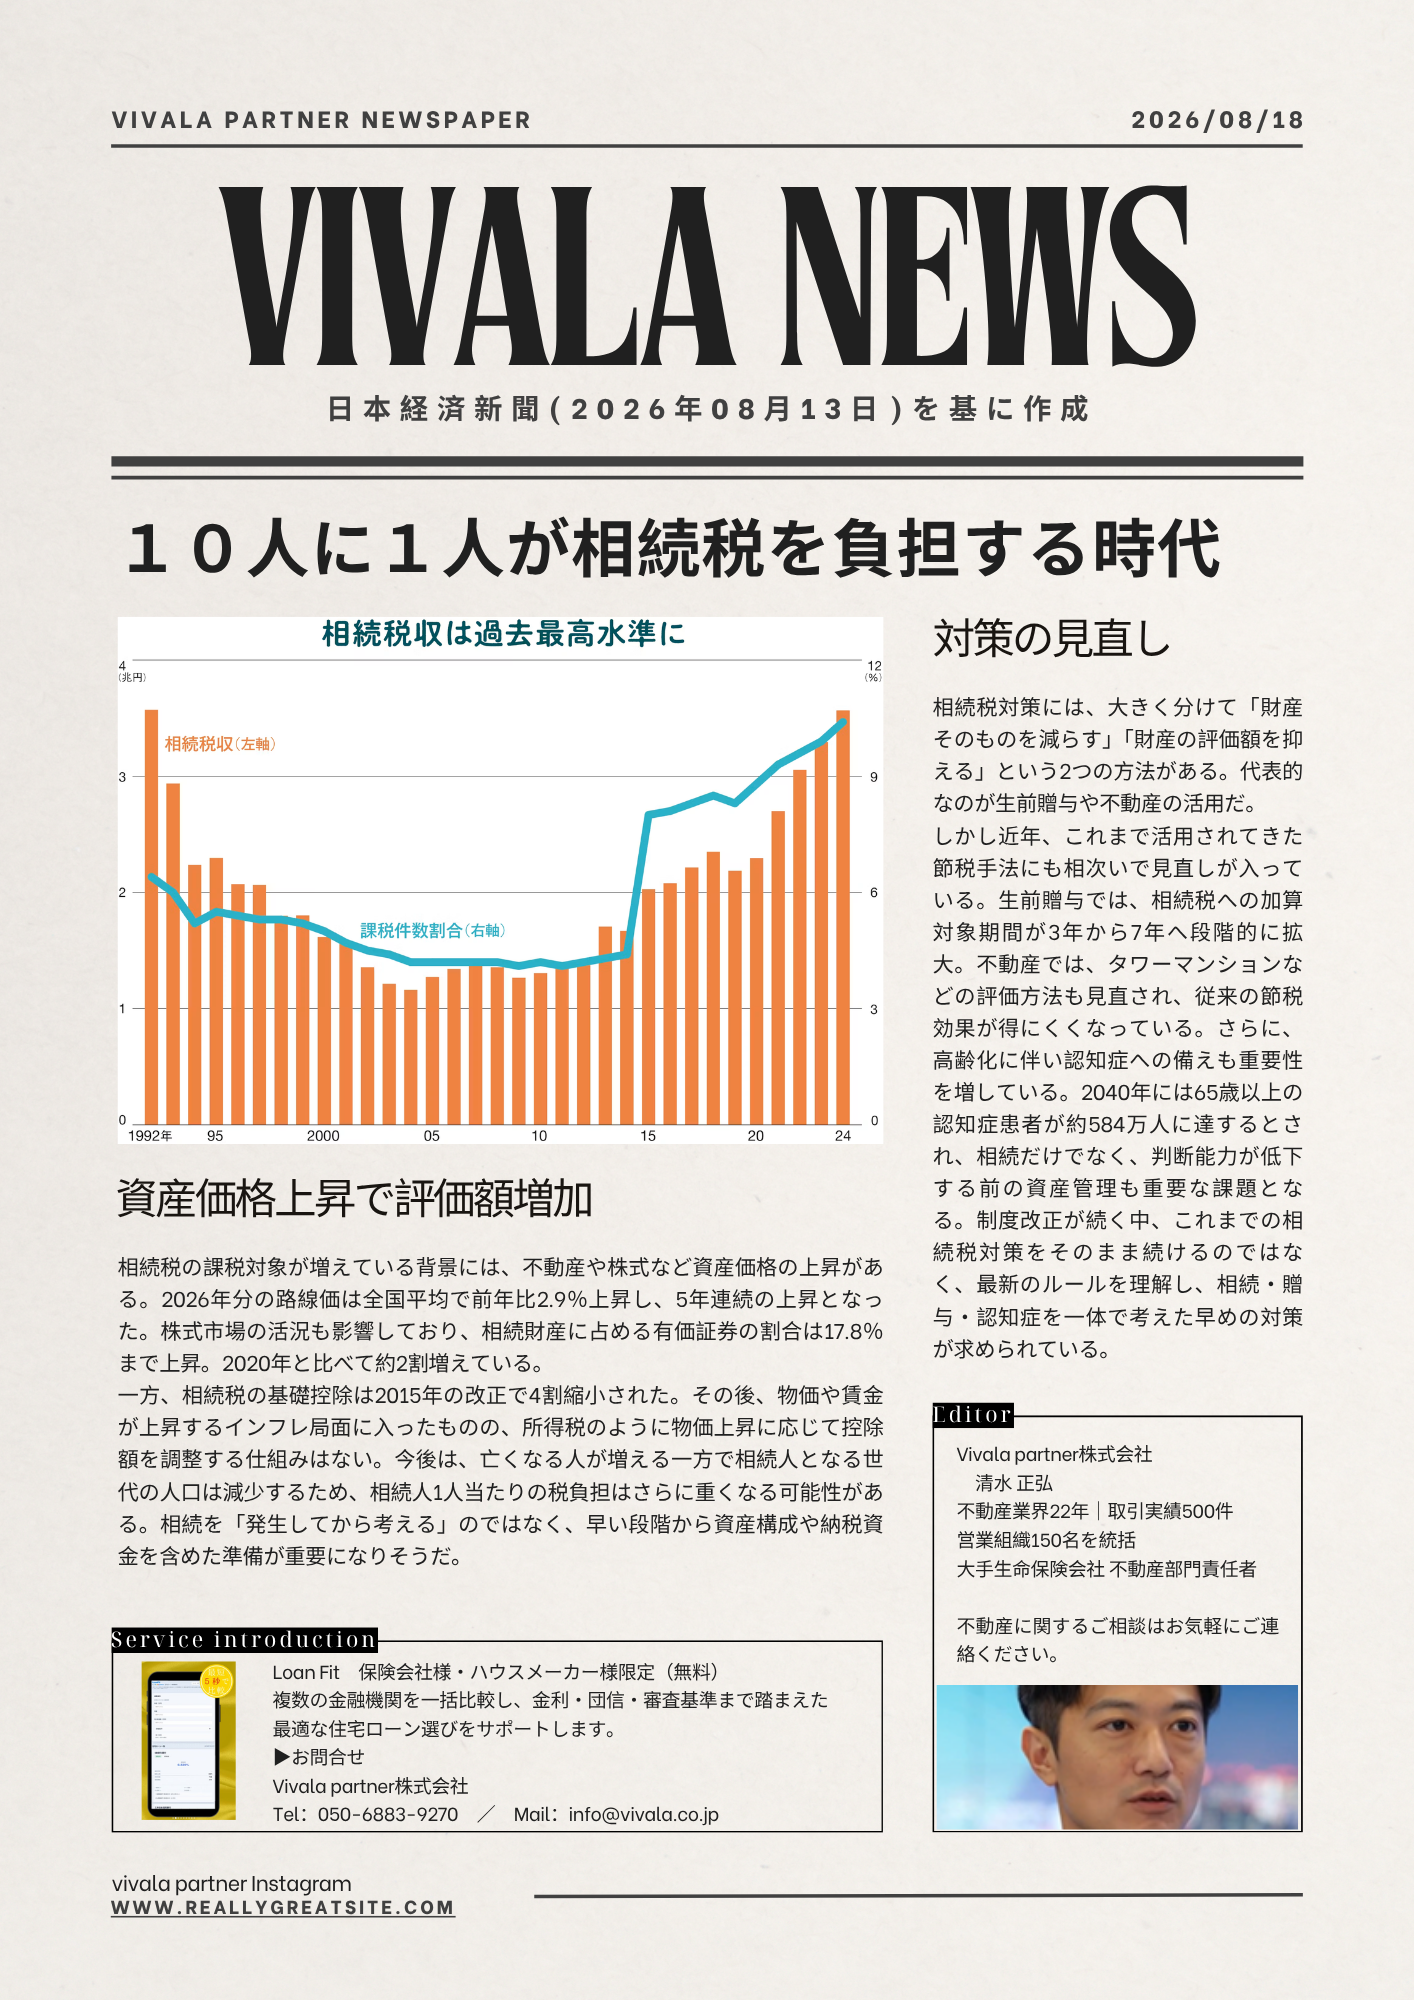
2026年からの相続税法の改正により、生前贈与を用いた節税対策が困難になる見通しです。これまでは生前贈与が主要な手段とされてきましたが、これからは相続開始前の相続税の加算期間が段階的に延長され、最長で7年間となることで、使い勝手が悪くなります。この背景には、これまで行われていた非課税枠を利用した節税手法の見直しがあり、2024年には年間110万円の基礎控除額が設けられる予定です。具体的には、2027年1月1日以降の贈与については、約10年前からの資産移動も考慮されることになります。
不動産を利用した節税対策の可能性
新たな税制下では、不動産を活用した節税が有効だとされています。不動産は長く相続対策の中心に据えられてきた経緯があり、特に賃貸不動産は評価額が低く抑えられるため、税負担を軽減できます。賃貸不動産の評価には国税庁が発表する路線価が使用され、通常、市場価格より低く評価されるため、固定資産税や相続税を引き下げる効果が期待されます。また、相続税対策として賃貸経営を行い、その収益性を最大化することが求められます。
賃貸不動産の魅力の一つは、相続税だけでなく固定資産税や所得税の節税効果も得られる点です。ただし、所有や運営にはリスクも伴うため、事前のしっかりとしたリサーチと計画的な資産運用が不可欠です。このように、不動産を活用した巧みな対策が、これからの相続税対策の鍵となるでしょう。