相続税の不動産小口化ルール変更と影響
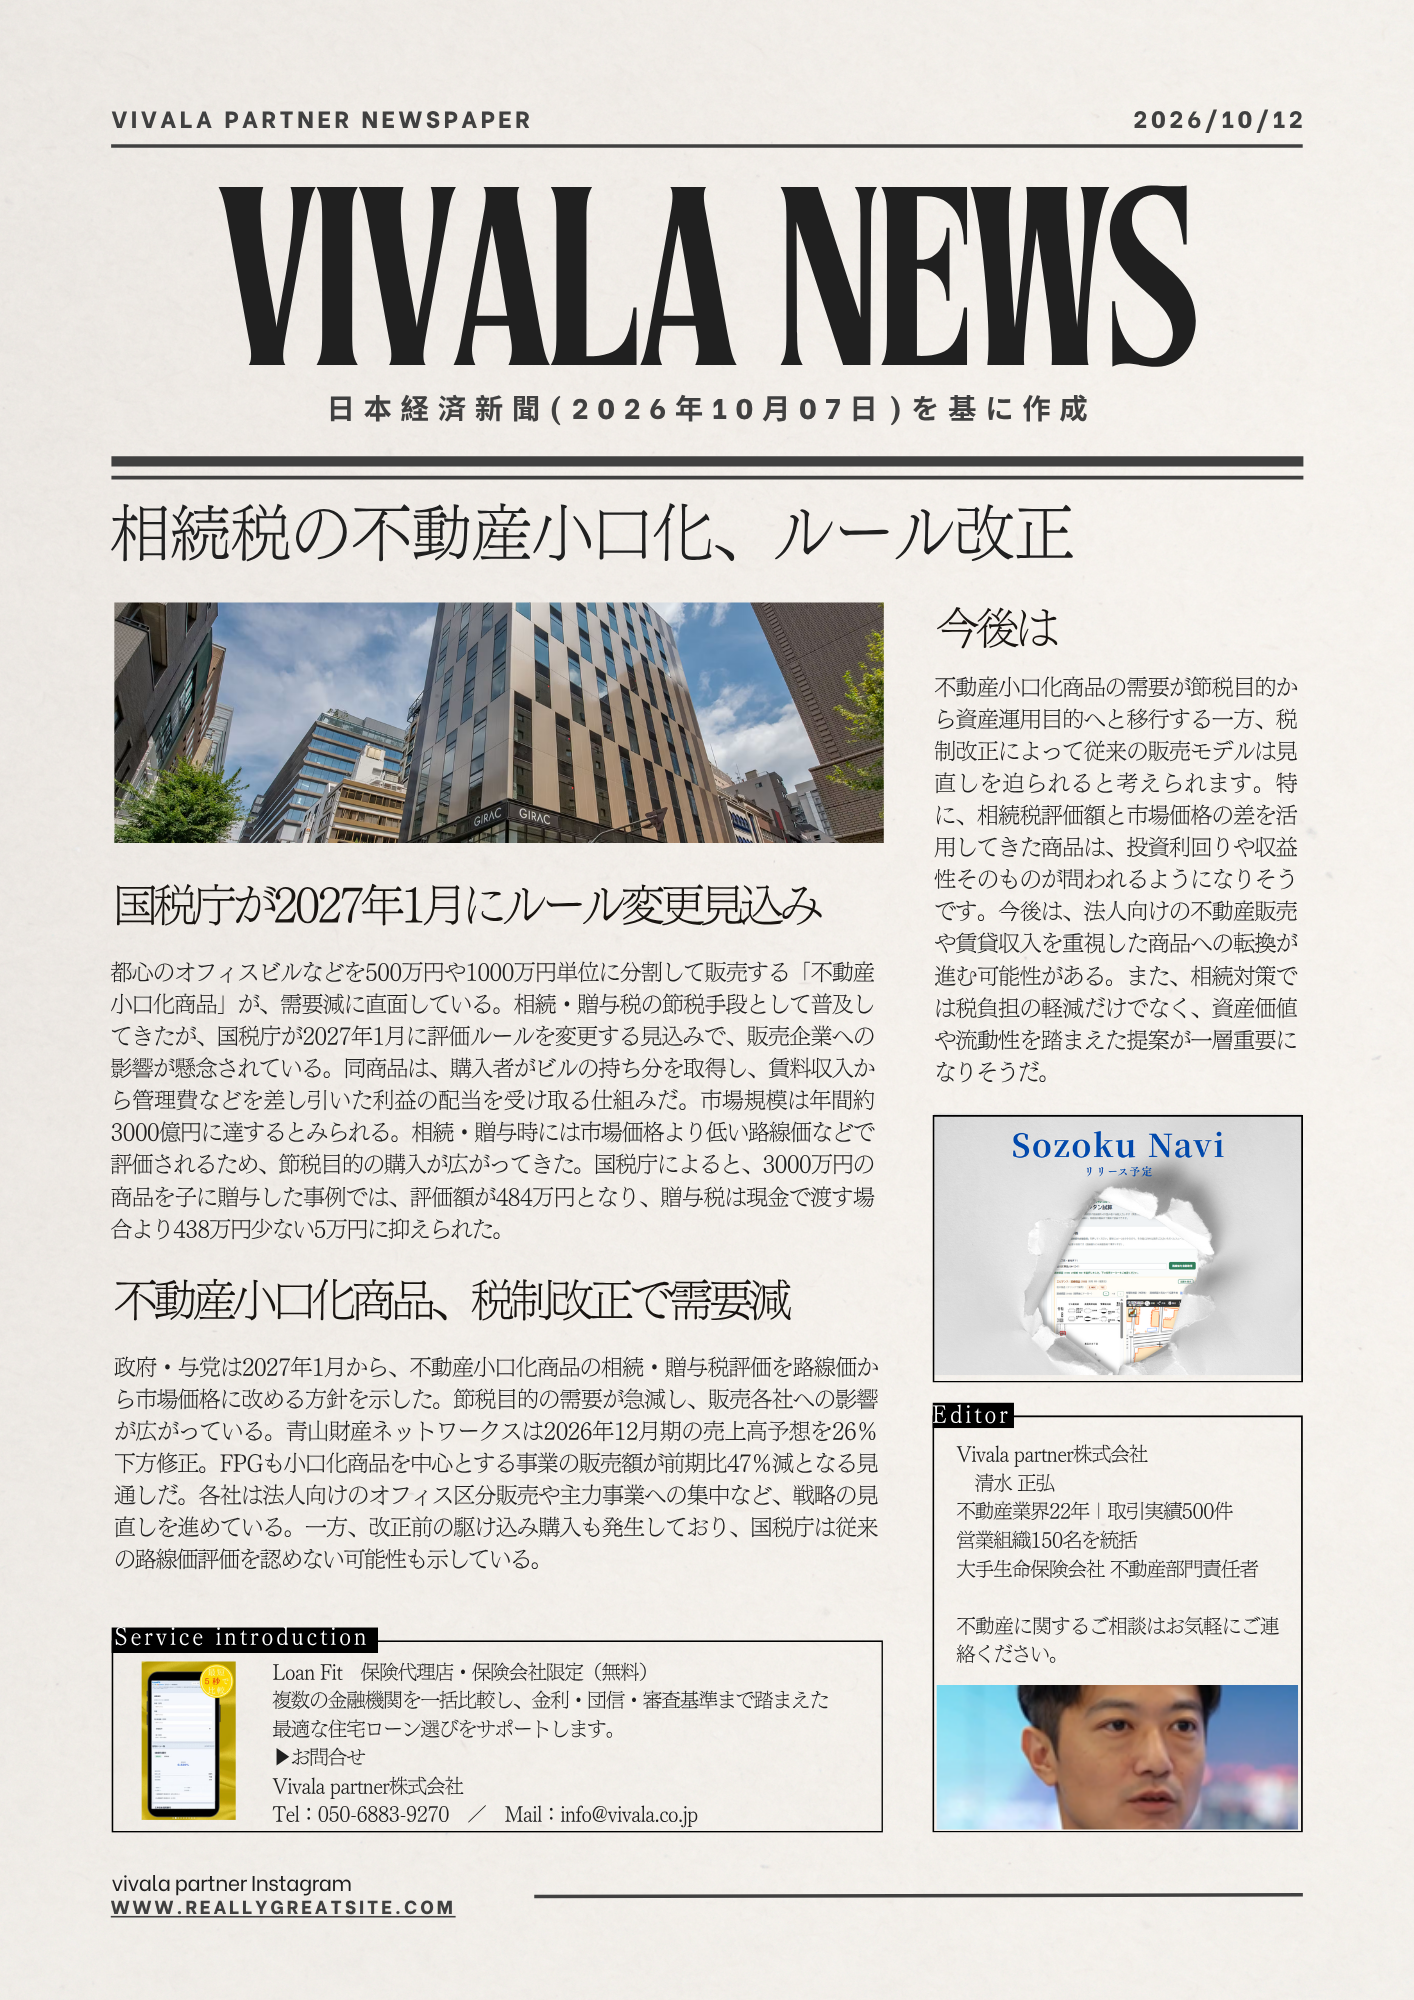
相続税の不動産小口化、ルール改正で何が変わる?
不動産小口化商品に対する相続税のルールが2027年1月に改正されます。この改正は、特に相続税計算時の市場評価の基準を見直すもので、相続者にとっては重要な影響を及ぼします。ここでは、改正の具体的な内容とその影響について詳しく解説します。
2027年のルール変更の概要
2027年1月から、都心のオフィスビルなどを小口化して販売する不動産商品に対する相続税ルールが見直されます。これにより、高齢者が保有する不動産資産の活用方法として、新たな選択肢が生まれる可能性があります。この改正は市場価値を考慮するため、高評価区域内の物件に影響を与えます。
不動産小口化商品の需要と影響
税制改正により、不動産小口化商品の需要が抑制される一方で、新たな投資機会としての側面も注目されています。相続税の負担軽減を目的とした不動産の小口化は、これまで高齢者にとって魅力的な選択肢でしたが、ルール変更によってその位置づけが変わる可能性があります。
今後の市場動向と対策
不動産市場は、このような税制の変更によっても影響を受けやすいため、投資家や不動産所有者は今後の市場動向を注視する必要があります。不動産小口化商品の需要が縮小する一方で、相続税負担を軽減するための新しい手法や商品の登場が予想されます。
加えて、税制改正に伴う物件評価の変動や市場価値の影響を分析し、適切な対策を講じることが重要です。今後の動向をしっかり把握して、最適な資産管理を心掛けましょう。